L’avance sur vente d’une maison ou d’un appartement répond à une situation fréquente : vous possédez un bien estimé à 500 000 €, mais vous manquez de liquidités pour financer un projet personnel, régler une dette ou préparer une succession. Vendre tout de suite ? Vous y tenez. Attendre la vente ? Trop long. Et si vous pouviez obtenir une avance sur vente, c’est-à-dire recevoir une partie du prix dès aujourd’hui, tout en continuant à vivre dans votre logement pendant une durée convenue ? Cet article va vous montrer comment fonctionne l’avance sur vente, combien cela coûte vraiment, quels sont les risques, et s’il s’agit de la meilleure solution selon votre situation. Pour un exemple concret, vous pouvez consulter notre page sur exemple de vente avec complément de prix. Pour plus de détails sur le mécanisme général, voir notre page dédiée à la vente avec complément de prix.
Qu’est‑ce que l’avance sur vente immobilière ?
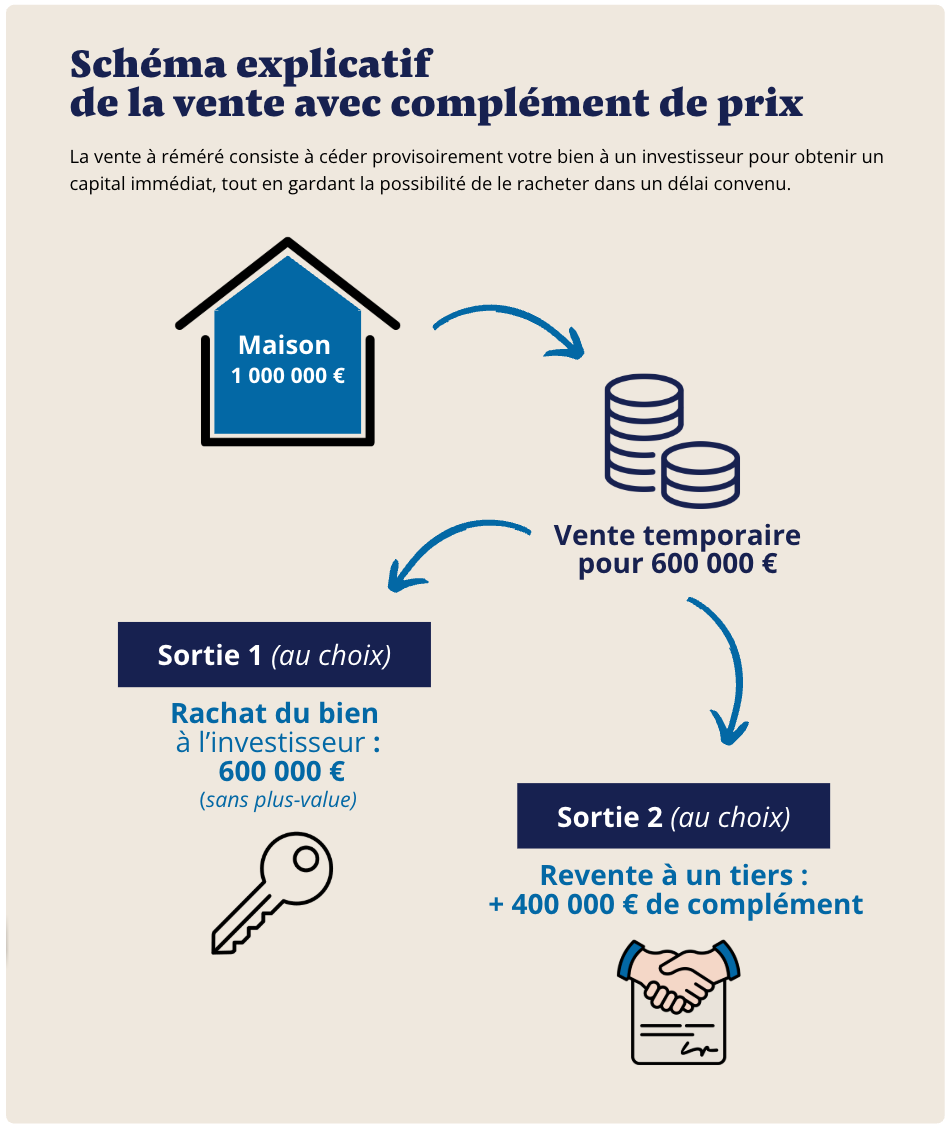
L’avance sur vente immobilière repose sur une vente avec complément de prix : le propriétaire vend définitivement son bien à un investisseur, perçoit dès la signature de 42 % à 60 % de sa valeur, puis, à la revente, ce qui dépasse ce prix d’achat. Ce complément dépend des conditions du contrat et du prix de revente effectivement obtenu : il n’est pas garanti, et aucun complément n’est dû si le bien n’est pas revendu au-dessus du prix d’achat. Ce n’est ni un prêt ni une vente avec faculté de rachat (vente à réméré) : le vendeur ne rachète pas le bien. Cette formule est différente de la vente avec prix conditionné et aspects légaux, et peut être comparée à certaines stratégies de vente à terme ou vente avec complément de prix.
Le saviez-vous ?
Monétiser un logement, c’est transformer un patrimoine en solution de financement directe, accessible aux propriétaires partout en France.

Comment fonctionne une avance sur vente ?
Vous signez chez le notaire la vente de votre bien à un investisseur. Si le contrat le prévoit, vous pouvez continuer à l’occuper de 6 mois à 3 ans, moyennant une indemnité d’occupation d’environ 10 % par an payée d’avance et rendue au prorata si vous partez plus tôt ; vous devez libérer les lieux à l’échéance convenue. Vous recevez le prix immédiatement, puis, le cas échéant, le complément de prix lors de la revente du bien, selon le prix obtenu. Pour mieux comprendre le fonctionnement dans le cadre d’un financement marchand de biens, consultez notre page dédiée.
Le complément de prix est-il garanti ? Non. Son principe et son mode de calcul sont fixés par le contrat de vente signé devant notaire, mais son montant dépend du prix de revente effectivement obtenu et des modalités prévues à l’acte (frais, indemnités, délais). Si le bien est revendu moins cher que prévu, le complément est réduit ; si la revente n’intervient pas au-dessus du prix d’achat payé à la signature, aucun complément n’est dû. Seul le prix de 42 % à 60 % de la valeur, versé à la signature, est acquis au vendeur. Les conditions d’une éventuelle occupation (durée, indemnité, date de libération des lieux) sont elles aussi fixées par le contrat.
Avance sur vente d’une maison : exemple chiffré pour 500 000 €
- Valeur du bien : 500 000 €
- Prix versé à la signature : 42 % à 60 % de la valeur, soit entre 210 000 € et 300 000 €
- Occupation du bien, si le contrat le prévoit : 6 mois à 3 ans, avec une indemnité d’environ 10 % par an payée d’avance, puis libération des lieux à l’échéance convenue
- Revente du bien et, si le prix obtenu dépasse le prix d’achat, versement au vendeur de la différence, selon le contrat
Pour comprendre les coûts et frais comparatifs, vous pouvez consulter notre guide complet sur la vente avec complément de prix.
Conditions d’éligibilité
- Pleine propriété du bien
- Valeur suffisante
- Besoin de trésorerie identifié
- Pas d’accès à un crédit hypothécaire classique
Quelles conditions pour obtenir une avance sur vente ?
Pour pouvoir bénéficier d’une avance sur vente :
- Être pleine propriété du bien (pas de démembrement).
- Valeur du bien suffisante : au moins 300 000 €, exemple ici avec 500 000 €.
- Avoir un besoin de trésorerie identifié et des crédits en cours inférieurs à 30 % de la valeur du bien.
- Ne pas avoir besoin d’un crédit hypothécaire classique ou ne pas pouvoir y avoir accès (ex : fichage, absence de garanties).
- Pas de conditions rigides d’âge ou de revenus selon les opérateurs.
Une nouvelle offre hypothécaire pour les propriétaires disposant de revenus stables
Tous les propriétaires ayant besoin de liquidités rapides ne sont plus nécessairement contraints de passer par une avance sur vente ou une vente de leur bien immobilier. Certaines banques proposent désormais un crédit hypothécaire amortissable permettant de mobiliser jusqu’à 70 % de la valeur d’un bien détenu en nom propre.
Cette solution s’adresse principalement aux emprunteurs capables de justifier de revenus réguliers. Les fonds peuvent être utilisés librement sur simple déclaration sur l’honneur : financement familial, remboursement de dettes, investissement, travaux ou réorganisation patrimoniale.
Une mise en place rapide avec expertise possible à distance
Le dossier est étudié à partir des documents transmis par le propriétaire, sans déplacement systématique d’expert sur place. Cette procédure permet généralement d’obtenir un accord de principe sous environ une semaine.
Le financement peut être amorti sur une durée maximale de 25 ans, avec un taux observé autour de 5,75 %. Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque. Les frais globaux représentent environ 8,5 à 9,5 % du montant financé. Une fois l’accord définitif obtenu, les fonds sont habituellement débloqués en 30 à 45 jours, permettant d’accéder rapidement à de la trésorerie sans devoir vendre immédiatement son patrimoine immobilier.
Exemple représentatif d'un crédit hypothécaire de trésorerie consenti à un particulier, assorti d'une hypothèque et présenté par PraxiFinance, courtier ORIAS n° 13005512 : 100 000 € empruntés sur 12 ans au taux débiteur fixe de 5,75 %, 144 mensualités de 955,48 €, TAEG fixe de 7,91 %, montant total dû de 137 589,12 €, frais inclus et financés par le prêt, sans assurance emprunteur obligatoire. L'emprunteur dispose d'un délai de réflexion de 10 jours à compter de la réception de l'offre de prêt. Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier avant l'obtention d'un ou plusieurs prêts d'argent. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Démarches & étapes légales
Demande d’étude personnalisée, évaluation du bien, signature de la vente devant notaire, encaissement du prix, occupation du bien pendant la durée convenue au contrat, libération des lieux à l’échéance, puis revente et, le cas échéant, versement du complément de prix. Pour tout savoir sur les droits et obligations du vendeur, consultez notre page un vendeur peut-il refuser une offre au prix ?.
Storytelling : le cas de Monsieur Lefèvre, 62 ans
Monsieur Lefèvre, 62 ans, propriétaire d’une maison estimée à 500 000 €, décide de financer les études de sa petite‑fille. Il hésitait entre un crédit hypothécaire et une avance sur vente. Le crédit lui aurait coûté des frais de 8,5 % sur le montant emprunté (soit ~ 21 250 €), plus les intérêts à 5,75 % sur 25 ans. Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque. Il choisit l’avance sur vente : il vend sa maison à un investisseur, reçoit 250 000 € immédiatement (50 % de la valeur), continue de l’habiter pendant les 18 mois prévus au contrat, puis libère les lieux ; lors de la revente, il perçoit ce qui dépasse ce prix d’achat, selon le prix effectivement obtenu. Il évite les mensualités de crédit, les frais bancaires, et peut financer son projet sans bouleverser sa vie.
Conclusion
L’avance sur vente permet d’obtenir rapidement des liquidités sans passer par la banque, tout en conservant l’usage temporaire du bien et en limitant le risque de surendettement. Pour simuler votre opération et préparer votre dossier, utilisez notre simulateur de vente avec complément de prix.
Questions fréquentes sur l’avance sur vente
Quelle est la différence entre vente en nue‑propriété et avance sur vente ?
La vente en nue‑propriété sépare usufruit et nue‑propriété, vous ne vendez qu’une partie du bien tout en gardant l’usage. L’avance sur vente, elle, repose sur la vente définitive de la pleine propriété, sans faculté de rachat : le vendeur peut percevoir un complément de prix à la revente, selon le prix obtenu, et, si le contrat le prévoit, rester occupant de 6 mois à 3 ans avant de libérer les lieux.
Combien peut‑on obtenir en avance sur vente pour un bien à 500 000 € ?
Le prix versé à la signature représente de 42 % à 60 % de la valeur du bien. Sur 500 000 €, cela donne entre 210 000 € et 300 000 €, auxquels peut s’ajouter un complément de prix lors de la revente, selon le prix obtenu et les conditions du contrat.
Quels sont les frais liés à un crédit hypothécaire ?
Lors d’un crédit hypothécaire, il y a des frais de banque, d’intermédiaire, d’expertise, de notaire : environ 8,5 à 9,5 % du montant emprunté.
Le prêt hypothécaire est‑il une solution comparable à l’avance sur vente ?
Le prêt hypothécaire vous permet d’emprunter en utilisant une hypothèque comme garantie, mais vous remboursez des intérêts et subissez des frais initiaux. L’avance sur vente donne un capital sans remboursement mensuel, mais suppose de vendre définitivement le bien : ce que la revente rapporte au-delà du prix d’achat revient au vendeur, sous forme de complément de prix, selon le prix effectivement obtenu.
Quels sont les risques de l’avance sur vente ?
La vente est définitive : le vendeur ne peut pas racheter le bien, et le complément n’est pas garanti. Les points de vigilance sont la durée d’occupation convenue, le montant de l’indemnité d’occupation, les conditions de la revente, qui déterminent le complément de prix, et des clauses mal définies.