
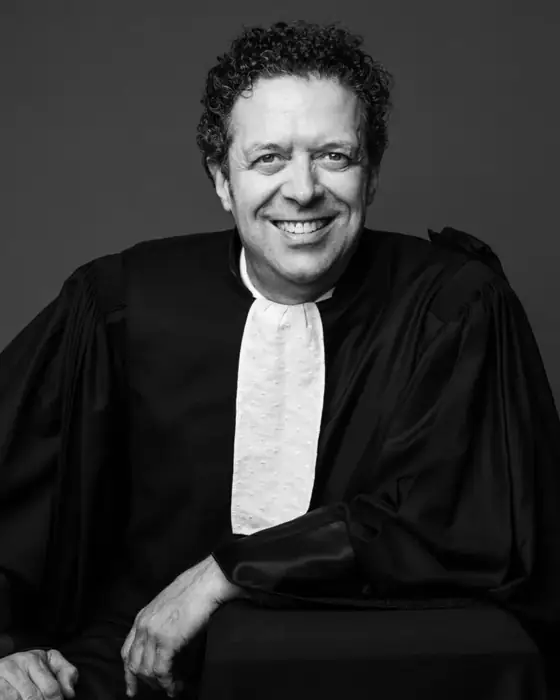
 Contenu juridique relu par Maître Olivier Descamps, avocat au barreau de Paris, le 11 octobre 2026. Cette relecture porte sur les informations juridiques de la page ; elle ne constitue ni une garantie des opérations présentées, ni un conseil personnalisé.
Un dossier de surendettement se dépose gratuitement auprès du secrétariat de la commission de surendettement, tenu par la Banque de France, soit en ligne, soit par courrier ou au guichet avec le formulaire cerfa n° 13594. Il est ouvert à toute personne physique de bonne foi qui ne peut manifestement plus faire face à ses dettes non professionnelles. Le dépôt entraîne immédiatement une inscription au FICP et la commission dispose de 3 mois pour orienter le dossier.
Qu’est-ce qu’un dossier de surendettement ?
Le dossier de surendettement est la demande par laquelle un particulier saisit la commission de surendettement de son département pour obtenir un traitement global de ses dettes.
La procédure est encadrée par le livre VII du Code de la consommation. L’article L711-1 du Code de la consommation définit la situation de surendettement comme l’impossibilité manifeste, pour une personne physique de bonne foi, de faire face à l’ensemble de ses dettes non professionnelles exigibles et à échoir.
Le rôle de la Banque de France dans le surendettement
La Banque de France assure le secrétariat des commissions de surendettement : elle reçoit les dossiers, vérifie qu’ils sont complets, instruit les demandes et notifie les décisions prises par la commission. Elle gère aussi le FICP (fichier national des incidents de remboursement des crédits aux particuliers), dans lequel tout déposant est inscrit. Les décisions appartiennent à la commission.
Qui peut déposer un dossier de surendettement ?
Peut déposer un dossier toute personne physique, de bonne foi, qui se trouve dans l’impossibilité manifeste de rembourser ses dettes personnelles. Les conditions sont cumulatives :
- être un particulier, et non une société ;
- être domicilié en France, ou être de nationalité française et domicilié à l’étranger avec des dettes non professionnelles contractées auprès de créanciers établis en France ;
- ne plus pouvoir faire face à l’ensemble de ses dettes exigibles et à échoir ;
- être de bonne foi : la commission vérifie que l’endettement ne résulte pas d’une volonté de frauder ou d’organiser son insolvabilité.
Être propriétaire de sa résidence principale n’empêche pas de déposer un dossier, même lorsque la valeur du bien couvrirait tout ou partie des dettes. Le cas de l’entrepreneur individuel est particulier : relevant en principe des procédures collectives du Code de commerce, il ne saisit pas directement la commission tant que son activité se poursuit. Depuis la loi n° 2022-172 du 14 février 2022, en vigueur le 15 mai 2022, qui sépare ses patrimoines professionnel et personnel, sa demande est portée devant le tribunal compétent pour les procédures collectives, qui peut renvoyer le traitement de ses dettes personnelles à la commission.
En couple (marié, pacsé ou en concubinage), trois options existent : un dépôt commun, à privilégier quand les dettes sont communes, deux dossiers séparés, ou un dépôt par un seul membre du couple. Dans ce dernier cas, les mesures ne profitent qu’au déposant, et seul le déposant est inscrit au FICP.
Les dettes concernées et exclues
Le dossier recense toutes les dettes personnelles : crédits, découverts, loyers, factures, dettes fiscales, sommes dues à des proches. Sauf accord du créancier, certaines dettes ne peuvent pas être effacées par la procédure (articles L711-4 et L711-5 du Code de la consommation), notamment les pensions alimentaires, les amendes pénales, les dommages et intérêts alloués aux victimes dans le cadre d’une condamnation pénale et les dettes résultant d’une fraude à un organisme social. Elles restent dues.
Comment faire un dossier de surendettement ?
Pour faire un dossier de surendettement, il faut remplir la déclaration, joindre une lettre explicative et les justificatifs, puis transmettre l’ensemble au secrétariat de la commission :
- Faire le point sur les dettes, revenus et charges du foyer.
- Remplir le formulaire, en ligne ou sur papier, sans omettre aucune dette ni aucun bien : une fausse déclaration ou une dissimulation volontaire peut entraîner l’irrecevabilité du dossier ou la déchéance de la procédure.
- Rédiger et signer une lettre qui explique les causes du surendettement et signale les saisies ou la procédure d’expulsion en cours.
- Joindre les copies des justificatifs.
- Déposer le dossier et conserver l’attestation de dépôt.
Un travailleur social (Point conseil budget, CCAS, Caf, service social du département) peut aider à constituer le dossier gratuitement.
Déposer le dossier en ligne ou par courrier
Le dossier peut être transmis de trois façons :
- En ligne, via le téléservice de déclaration de surendettement : vous créez un espace personnel, remplissez le dossier, ajoutez les pièces numérisées et le validez.
- Par courrier en lettre simple, adressé au secrétariat de la commission de votre département, avec le formulaire signé et les photocopies des justificatifs.
- Au guichet d’une succursale de la Banque de France, ce qui est obligatoire si le dossier dépasse 3 cm d’épaisseur.
Une fois le dossier complet, une attestation de dépôt indiquant son numéro est adressée par courrier dans un délai d’environ deux jours ouvrables.
Le formulaire et les pièces à joindre
Le formulaire de déclaration est le cerfa n° 13594, téléchargeable en PDF sur les sites officiels ou disponible au guichet. Il doit être accompagné des copies suivantes :
- pièce d’identité et justificatifs de la situation familiale ;
- justificatifs des ressources : bulletins de salaire, pensions, allocations, dernier avis d’imposition ;
- justificatifs des charges : loyer, énergie, assurances, frais de garde, pension alimentaire versée ;
- contrats de crédit, tableaux d’amortissement, relevés de dettes et courriers des créanciers ou des commissaires de justice ;
- justificatifs du patrimoine : titre de propriété et estimation du bien, épargne, véhicule ;
- relevés de comptes bancaires récents.
Que se passe-t-il après le dépôt du dossier ?
Dès le dépôt, vous êtes inscrit au FICP, vous devez continuer à payer vos charges courantes et vous ne devez souscrire aucun nouveau crédit. Pendant l’instruction, vous pouvez demander à la commission de saisir le juge pour suspendre les saisies en cours sur vos biens mobiliers ou vos rémunérations.
La procédure suit plusieurs étapes :
- Recevabilité : la commission dispose de 3 mois à compter du dépôt pour se prononcer ; la première décision intervient en général après quelques semaines.
- Effets de la recevabilité : les procédures d’exécution sont suspendues et les nouvelles saisies interdites jusqu’à la fin du traitement, dans la limite de deux ans, hors dettes alimentaires et pénales.
- État des dettes : vous le recevez par lettre recommandée et pouvez le contester dans un délai de 20 jours.
- Orientation : plan conventionnel, mesures imposées ou rétablissement personnel.
Après la recevabilité, vous ne pouvez plus vendre un bien ou réaliser un acte de disposition étranger à la gestion normale de votre patrimoine sans l’autorisation de la commission ou du juge. Les détails sur les critères d’examen figurent dans notre guide sur le dossier de surendettement recevable ou irrecevable.
L’examen par la commission de surendettement
La commission apprécie votre situation personnelle, familiale et professionnelle, vos dettes, votre patrimoine, votre capacité de remboursement et votre bonne foi. Selon le résultat :
- si vous êtes propriétaire d’un bien immobilier, elle recherche d’abord un plan conventionnel de redressement négocié avec les créanciers (étalement, baisse des mensualités ou des taux, moratoire, voire vente du bien) ;
- à défaut d’accord, ou si vous n’êtes pas propriétaire, elle peut imposer des mesures, d’une durée maximale de 7 ans, détaillées dans notre page sur le plan de remboursement de surendettement ;
- si la situation est irrémédiablement compromise, elle oriente vers un rétablissement personnel, avec ou sans liquidation judiciaire.
Une décision d’irrecevabilité peut être contestée dans un délai de 15 jours. Côté « nouvelle loi », le cadre actuel résulte notamment de la loi n° 2016-1547 du 18 novembre 2016 de modernisation de la justice du XXIe siècle : pour les dossiers traités à compter du 1er janvier 2018, les mesures imposées par la commission s’appliquent sans homologation par le juge. Le débiteur comme les créanciers conservent la possibilité de les contester devant le juge des contentieux de la protection.
Quelles conséquences pour un propriétaire ?
Pour un propriétaire, le dépôt d’un dossier de surendettement ne fait pas perdre automatiquement son bien, mais il ferme l’accès au crédit et peut aboutir à la vente du logement. Les conséquences principales sont les suivantes :
- FICP : inscription pendant toute la procédure, puis 7 ans au plus pour un plan ou des mesures imposées (radiation possible au bout de 5 ans si le plan est respecté sans incident) et 5 ans en cas de rétablissement personnel ;
- vente du bien : le plan conventionnel peut la prévoir, et un rétablissement personnel avec liquidation judiciaire entraîne la vente des biens pour désintéresser les créanciers ;
- saisie immobilière : la recevabilité suspend les poursuites, mais si une vente forcée a déjà été ordonnée, seul le report de l’adjudication peut être demandé au juge ;
- actes de disposition : toute vente ou tout refinancement du bien nécessite une autorisation pendant la procédure.
Voir nos guides sur les conséquences d’un dossier de surendettement et sur ce que devient la maison en cas de surendettement.
Propriétaire : quelles solutions avant de déposer un dossier ?
Un propriétaire dont le bien a une valeur suffisante peut souvent régler ses dettes en mobilisant ce patrimoine, à condition d’agir avant que la situation ne se dégrade. Le choix dépend surtout d’un critère : êtes-vous déjà inscrit au FICP ?
- Sans fichage FICP, un crédit hypothécaire peut regrouper les dettes en une seule mensualité à taux fixe, sous réserve de revenus au moins égaux à 3 fois la nouvelle mensualité, pour un bien d’au moins 300 000 € et un besoin à partir de 100 000 €.
- Avec un fichage FICP (ce qui est le cas dès le dépôt d’un dossier), le crédit hypothécaire n’est plus accessible. La vente à réméré prend le relais : il s’agit d’une vente avec faculté de rachat, d’une durée de 5 ans au maximum, qui n’est pas un crédit et reste donc ouverte malgré le fichage.
Dans une vente à réméré, un investisseur achète le bien, en général entre 50 % et 60 % de sa valeur, et s’engage à vous le restituer si vous exercez votre faculté de rachat. Les coûts représentent environ 8,5 % à la signature, puis une indemnité d’occupation de 10 à 12 % par an payée d’avance. Les délais sont de 10 à 20 jours à Paris et de 30 à 60 jours en province. Si une procédure est déjà recevable, l’opération suppose l’autorisation de la commission ou du juge.
PraxiFinance, spécialiste du crédit hypothécaire depuis 1990, étudie ces deux voies selon votre situation. Les pistes hors procédure sont aussi présentées dans notre article pour sortir du surendettement sans passer par la Banque de France.
À retenir : le dossier de surendettement est gratuit, se dépose en ligne, par courrier ou au guichet avec le cerfa n° 13594 et ses justificatifs, et la commission statue dans les 3 mois. Il entraîne une inscription immédiate au FICP, suspend les poursuites dès la recevabilité dans la limite de deux ans et peut conduire à la vente du bien d’un propriétaire. Avant de déposer, un propriétaire non fiché peut étudier un crédit hypothécaire ; s’il est fiché, la vente à réméré reste possible.
Questions fréquentes
Le dépôt d’un dossier de surendettement est-il payant ?
Non. La procédure est un service public gratuit. Aucun intermédiaire payant n’est nécessaire.
Où trouver le dossier de surendettement en PDF ?
Le formulaire officiel est le cerfa n° 13594. Il se télécharge sur les sites publics, peut être demandé par courrier ou retiré au guichet.
Quand est-on inscrit au FICP après un dossier de surendettement ?
L’inscription intervient dès le dépôt du dossier et dure pendant toute la procédure. Elle se prolonge ensuite selon la solution retenue, comme l’explique notre page sur la différence entre FICP et surendettement.
Combien de temps dure l’examen du dossier ?
La commission dispose de 3 mois à compter du dépôt pour décider de la recevabilité et de l’orientation.
Peut-on déposer un dossier de surendettement en étant propriétaire ?
Oui. La propriété de la résidence principale ne rend pas le dossier irrecevable. La commission cherche d’abord un plan amiable permettant, si possible, de conserver le logement, mais elle peut demander la vente si aucune autre solution n’est réaliste.
Peut-on refaire un dossier après un refus ?
Oui, si la situation a évolué ou si des éléments nouveaux justifient un nouvel examen. Les conditions sont détaillées dans notre article pour refaire un dossier de surendettement.
Sources : Code de la consommation (livre VII) et détail de la procédure de surendettement sur banque-france.fr.