Le délai de vente d'une maison ou d'un appartement est rarement immédiat. Même dans les grandes villes, le délai de vente s’allonge depuis la hausse des taux d’intérêt. En 2026, combien de temps faut-il pour vendre une maison ou un appartement ? Et surtout, comment réduire ce délai si vous avez besoin de vendre rapidement ? Pour une stratégie complète, voir notre page comment vendre sa maison rapidement.
Combien de temps pour vendre une maison en 2026 ?
Selon les chiffres des notaires de France, le délai moyen de vente d’un logement se situe entre 90 et 120 jours. Mais ce délai varie fortement selon :
- la localisation (Paris vs zones rurales),
- le prix affiché par rapport au marché,
- la qualité de présentation du bien.
Voir bien immobilier bloqué à la vente pour comprendre l’importance d’un prix réaliste.
Pourquoi le délai de vente d'une maison s'allonge-t-il ?
- Un prix trop élevé : une surestimation de 10 % peut rallonger le délai de 6 mois.
- Un mauvais DPE : un logement énergivore est moins attractif.
- Une présentation médiocre : photos amateurs, diagnostics manquants.
- Des blocages juridiques : indivision, hypothèque, procédure de saisie.
Pour approfondir, voir maison difficile à vendre.

Comment réduire le délai de vente ?
Réviser le prix
Fixer un prix attractif permet de réduire le délai de vente. Voir aussi ma maison ne se vend pas malgré les visites.
Valoriser le bien
Diagnostics complets, photos professionnelles, home staging : autant d’éléments qui séduisent les acheteurs. Voir comment vendre une maison rapidement en 2026.
Utiliser une vente alternative
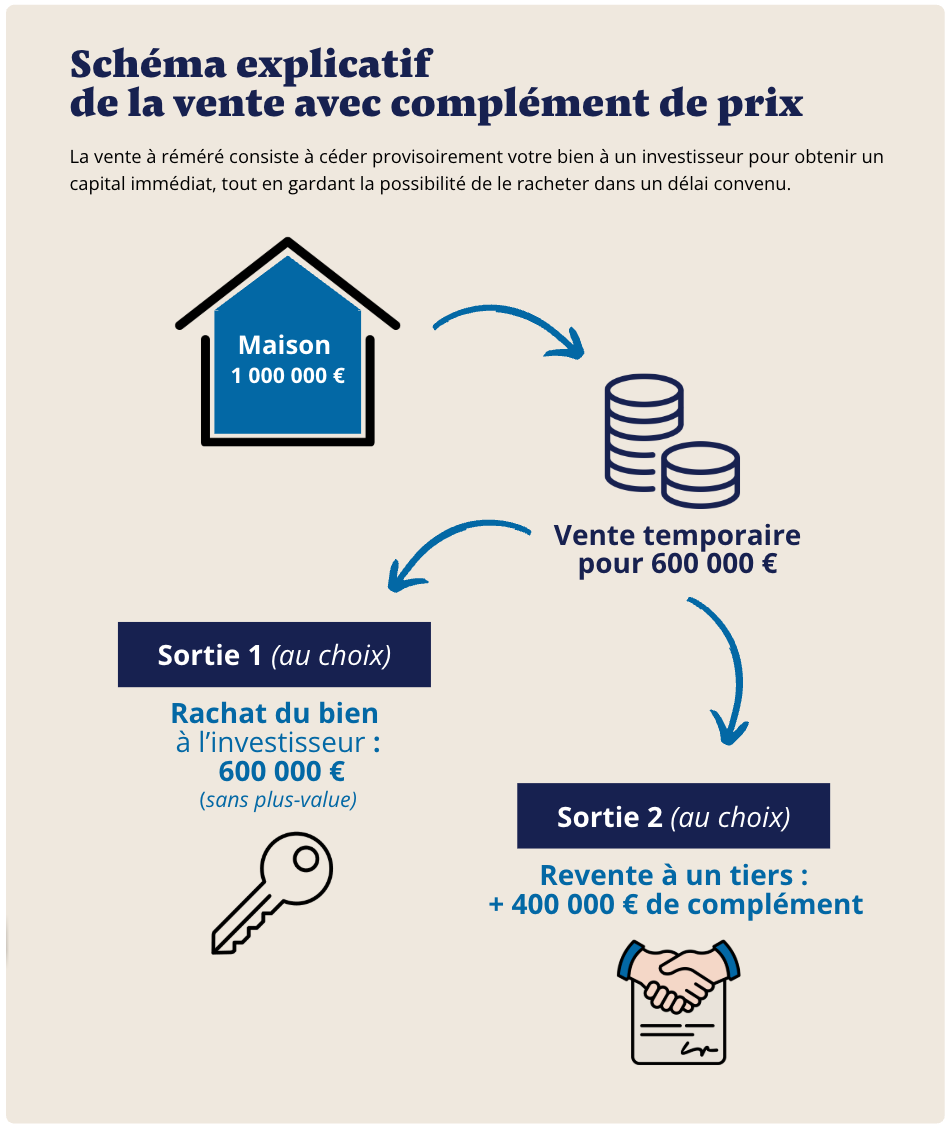
En cas d’urgence, la vente avec complément de prix, vente définitive, permet de percevoir rapidement de 42 % à 60 % de la valeur du bien, puis, lors de la revente, ce qui dépasse le prix d'achat. Ce complément dépend des conditions du contrat et du prix de revente effectivement obtenu : il n’est pas garanti, et aucun complément n’est dû si le bien n’est pas revendu au-dessus du prix d’achat.
Storytelling : l’exemple de Jean-Luc
Jean-Luc, 62 ans, mettait en vente son appartement estimé à un peu plus de 300 000 €. Après 8 mois, aucune offre sérieuse.
Il a alors opté pour une vente avec complément de prix : avantages et inconvénients.
Résultat :
- 180 000 € encaissés immédiatement,
- occupation de l’appartement pendant un an,
- le complément de prix éventuel à la revente, soit ce qui dépasse le prix d'achat de 180 000 € si le bien est revendu plus cher, selon les conditions du contrat.
Il a évité une décote massive et financé son projet.
Tableau chiffré vente avec complément de prix
La fiscalité et la vente rapide
Un délai long ou court n’a pas d’impact direct sur la fiscalité.
En revanche, la plus-value immobilière reste imposable sauf exonération sur la résidence principale.
Pour limiter les risques, l’accompagnement d’un notaire est essentiel.
Une alternative au délai de vente : le crédit hypothécaire amortissable
Face à des délais de commercialisation parfois très longs, certains propriétaires préfèrent aujourd’hui mobiliser rapidement la valeur de leur patrimoine immobilier plutôt que d’attendre plusieurs mois une vente au prix souhaité.
Une banque propose désormais un crédit hypothécaire pouvant atteindre jusqu’à 70 % de la valeur d’un bien détenu en nom propre. Ce financement s’adresse principalement aux propriétaires disposant de revenus stables et souhaitant utiliser librement les fonds obtenus, que ce soit pour financer un projet, rembourser des dettes ou améliorer leur trésorerie.
Une solution rapide avec expertise possible à distance
Le processus repose sur une étude simplifiée du dossier et sur une expertise immobilière pouvant être réalisée à distance à partir des pièces fournies. Cette organisation permet généralement d’obtenir un accord de principe sous environ une semaine.
Le financement fonctionne sous une forme amortissable classique sur une durée maximale de 25 ans, avec un taux observé autour de 5,75 %. Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque. Les frais globaux représentent environ 8,5 à 9,5 % du montant mobilisé. Après acceptation du dossier par la banque, les fonds peuvent être débloqués en 30 à 45 jours, permettant ainsi à certains propriétaires de patienter dans de meilleures conditions avant une éventuelle vente de leur bien immobilier.
Exemple représentatif d'un crédit hypothécaire de trésorerie consenti à un particulier, assorti d'une hypothèque et présenté par PraxiFinance, courtier ORIAS n° 13005512 : 100 000 € empruntés sur 12 ans au taux débiteur fixe de 5,75 %, 144 mensualités de 955,48 €, TAEG fixe de 7,91 %, montant total dû de 137 589,12 €, frais inclus et financés par le prêt, sans assurance emprunteur obligatoire. L'emprunteur dispose d'un délai de réflexion de 10 jours à compter de la réception de l'offre de prêt. Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier avant l'obtention d'un ou plusieurs prêts d'argent. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Délai de vente immobilière : de l'offre à l'acte authentique
Le délai moyen pour une transaction immobilière dépend du marché immobilier, du prix de vente et de la qualité de la mise en vente. Un agent immobilier ou une agence immobilière peut réaliser une estimation au juste prix en fonction du prix du marché et des diagnostics immobiliers. Les annonces immobilières doivent être claires pour attirer rapidement des acquéreurs, qu’il s’agisse d’un achat appartement, d’un achat d’une maison ou d’un projet immobilier locatif. La vente d’un bien immobilier suit un processus précis : offre d’achat, promesse de vente ou promesse unilatérale, avant-contrat, compromis de vente et signature du compromis. L’acte de vente définitif est validé par la signature de l’acte authentique devant notaire. Les frais de notaire, les frais d’agence, les conditions suspensives ou le délai de rétractation influencent la durée. À lire également : vendre sa maison à un investisseur.
Selon les cas, vendez entre particuliers, via des agences immobilières, un promoteur ou une foncière. Une vente appartement peut être accélérée aux enchères, avec un acquéreur motivé par un prix d’achat attractif. Les biens immobiliers en copropriété, en SCI ou soumis à un droit de préemption peuvent rallonger les délais. Pour bien vendre, le vendeur doit anticiper la performance énergétique, la fiscalité sur les plus-values et adapter son contrat de vente. Financer l’achat immobilier reste un facteur clé : un acquéreur ayant un crédit immobilier ou un prêt immobilier validé réduit considérablement les délais. Avec l’appui d’un professionnel de l’immobilier, vous pouvez mettre en vente votre maison ou appartement au bon moment et optimiser vos chances de vendre rapidement. Voir aussi débloquer une vente immobilière.
Le saviez-vous ?
La monétisation d’un bien immobilier transforme une valeur patrimoniale figée en trésorerie disponible, sans attendre une vente longue et incertaine.
Pour beaucoup de propriétaires confrontés à des délais de vente trop longs, la vente avec complément de prix devient finalement la solution la plus simple pour récupérer rapidement des liquidités, tout en gardant la possibilité, selon le prix de revente obtenu, de percevoir un complément.
FAQ
Quel est le délai moyen pour vendre un logement en 2026 ?
Entre 90 et 120 jours, selon la localisation et le prix affiché.
Quels sont les principaux facteurs qui rallongent la vente ?
Un prix trop élevé, un mauvais DPE, une présentation médiocre ou des blocages juridiques.
Comment réduire ce délai ?
En révisant le prix, en valorisant le bien ou en utilisant une solution comme la vente avec complément de prix.
Que faire si je dois vendre en urgence ?
Envisager la vente avec faculté de rachat ou la vente immobilière en urgence.