Peut-on emprunter après 60 ans ? En théorie oui : aucun texte ne fixe d’âge légal pour emprunter. Pourtant, en pratique, les banques françaises restreignent considérablement l’accès au crédit après 60 ans. La raison principale est le coût de l’assurance emprunteur. Après 65 ou 70 ans, le tarif de cette assurance explose, faisant grimper le TAEG (Taux Annuel Effectif Global) au-delà du taux d’usure fixé par le ministère de l’Économie et des Finances et publié au Journal Officiel. Résultat : les établissements prêteurs se retrouvent dans l’impossibilité légale d’accorder un crédit immobilier classique. Au-delà de 80 ans, obtenir un prêt immobilier standard est quasiment irréalisable. D’où l’intérêt du crédit hypothécaire.
Existe-t-il un âge limite pour emprunter ?
Aucun texte ne fixe d’âge légal pour emprunter : ce sont les pratiques bancaires qui créent une discrimination indirecte. Pour le crédit hypothécaire, la limite est de 95 ans en fin de prêt. Les seniors se heurtent à :
- des refus systématiques après 70 ou 75 ans,
- des questionnaires médicaux intrusifs,
- des surprimes d’assurance exorbitantes,
- des durées de prêt réduites (souvent limitées à 10 ans).
En revanche, les banques partenaires spécialisées dans le crédit hypothécaire ne demandent pas de questionnaire de santé et acceptent un emprunteur jusqu’à 95 ans en fin de prêt. Leur accord repose sur la valeur du bien apporté en garantie et sur des revenus représentant au moins trois fois la mensualité.

Peut-on emprunter après 60 ans avec un crédit hypothécaire ?
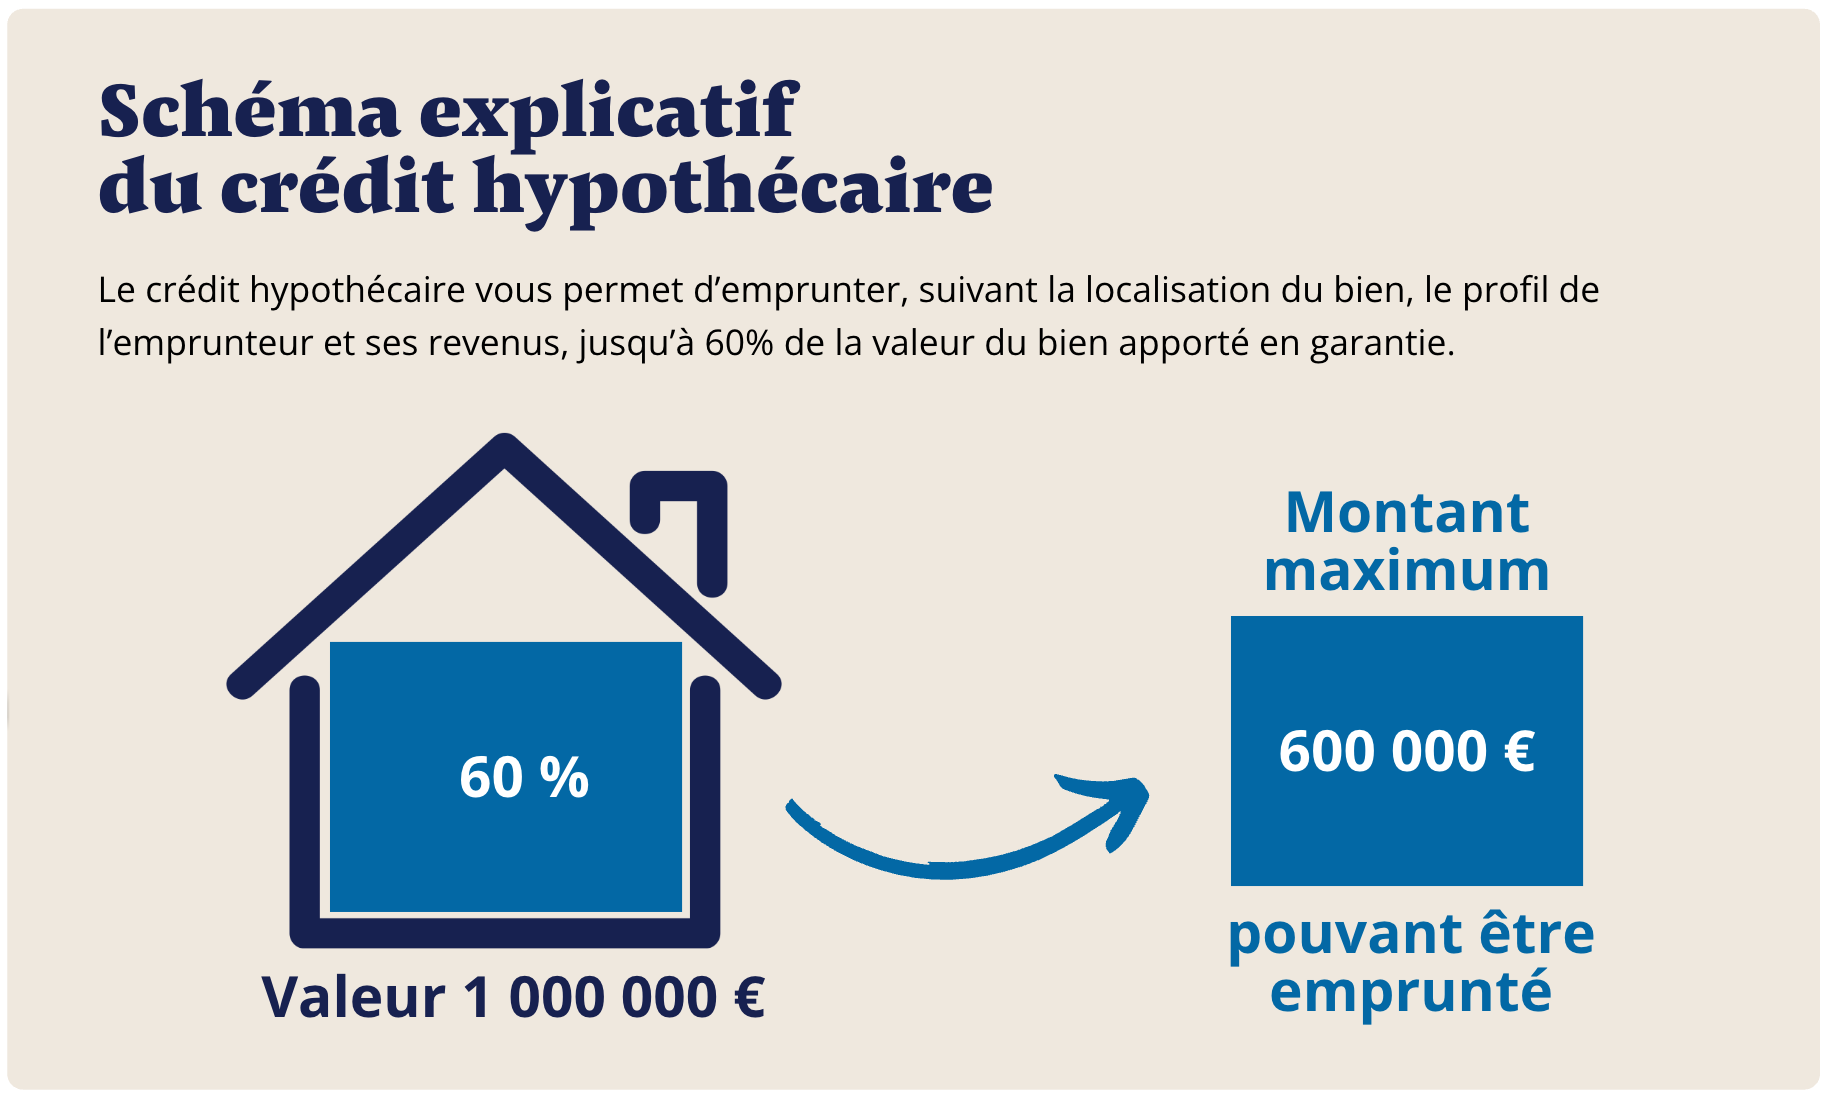
Si vous pouvez encore emprunter, un crédit hypothécaire permet de mobiliser jusqu'à 70 % de la valeur de votre bien sans le vendre, avec un remboursement étalé sur 25 ans au plus. C'est la première solution que PraxiFinance étudie.
Exemple concret : un senior de 75 ans
Monsieur L., 75 ans, est propriétaire d’un appartement estimé à 500 000 € à Lyon. Sa banque française refuse de lui prêter 250 000 € pour aider ses enfants et financer des travaux.
Avec un crédit hypothécaire amortissable sur 20 ans :
• Montant emprunté : 250 000 € (jusqu’à 70 % de la valeur nette étaient mobilisables).
• Taux : 5,75 % par an. Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque.
• Mensualité : ≈ 1 734 €.
• Frais globaux (banque, notaire, expertise, intermédiaire) : environ 8,5 % à 9,5 % du montant emprunté selon le dossier, soit 21 250 € à 23 750 €.
Exemple représentatif d'un crédit hypothécaire de trésorerie consenti à un particulier, assorti d'une hypothèque et présenté par PraxiFinance, courtier ORIAS n° 13005512 : 100 000 € empruntés sur 12 ans au taux débiteur fixe de 5,75 %, 144 mensualités de 955,48 €, TAEG fixe de 7,91 %, montant total dû de 137 589,12 €, frais inclus et financés par le prêt, sans assurance emprunteur obligatoire. L'emprunteur dispose d'un délai de réflexion de 10 jours à compter de la réception de l'offre de prêt. Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier avant l'obtention d'un ou plusieurs prêts d'argent. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Résultat : Monsieur L. obtient les fonds, reste propriétaire de son appartement et peut transmettre son bien à ses héritiers grâce aux mécanismes dédiés aux héritiers dans le cadre d’un crédit hypothécaire.
Emprunter après 80 ans : est-ce possible ?
Oui. Grâce au crédit hypothécaire senior, un propriétaire de plus de 80 ans peut mobiliser une partie de la valeur de son bien.
Exemple : une retraitée de 82 ans souhaite financer la soulte d’un divorce. Sa maison vaut 500 000 €. Elle obtient un crédit hypothécaire de 250 000 € in fine sur 10 ans, avec des mensualités limitées aux seuls intérêts (≈ 1 250 €).
Sans ce mécanisme, elle aurait dû vendre son bien, ce qu’elle voulait éviter.

Adaptation des durées de crédit pour les seniors
Les banques partenaires appliquent une règle simple : l’emprunteur ne doit pas dépasser 95 ans en fin de prêt.
- À 65 ans : possible d’obtenir 25 ans, la durée maximale.
- À 75 ans : possible d’obtenir 20 ans.
- À 85 ans : possible d’obtenir 10 ans.
Ces durées s’alignent sur la durée maximale d’un crédit hypothécaire.
Tableau frais crédit hypothécaire pour emprunt après 60 ans
Comparaison avec les autres solutions
- Prêt immobilier classique : refus quasi systématique après 75 ans, assurance obligatoire, questionnaire médical.
- Prêt viager hypothécaire : à partir de 60 ans, capital versé en une fois, aucune mensualité, remboursement au décès ou à la vente du bien, dette plafonnée à la valeur du bien mais prélevée sur la succession.
- Vente à réméré : vente avec faculté de rachat dans un délai de 5 ans au plus ; vous n’êtes plus propriétaire tant que vous n’avez pas racheté.
- Vente avec complément de prix : vente définitive, 42 % à 60 % de la valeur versés à la signature et complément perçu à la revente.
Pour les seniors éligibles, le crédit hypothécaire reste la solution la plus souple et la plus protectrice.
Risques à prendre en compte
Comme tout financement, le crédit hypothécaire comporte des risques :
- En cas de non-remboursement prolongé, la banque peut demander la saisie du bien (procédure longue, 12 à 18 mois). Les précautions d’usage sont décrites dans les risques liés au crédit hypothécaire.
- Le coût global inclut toujours environ 8,5 à 9,5 % de frais.
Mais bien anticipé, il reste l’outil patrimonial le plus efficace pour les seniors.
FAQ : Emprunter après 60, 70 ou 80 ans
Peut-on emprunter sans assurance après 70 ans ?
Oui, le crédit hypothécaire n’impose ni assurance emprunteur ni questionnaire de santé.
Un retraité avec revenus modestes peut-il obtenir un prêt ?
Oui, si son bien vaut au moins 300 000 € et si ses revenus, pensions comprises, représentent au moins trois fois la mensualité. À défaut, le prêt viager hypothécaire, sans condition de revenus, peut prendre le relais dès 60 ans.
Quelle est la différence avec le prêt viager hypothécaire ?
Le crédit hypothécaire est actif, avec remboursements réguliers. Le prêt viager hypothécaire est passif, avec remboursement au décès.
Emprunter après 60 ans : solutions hypothécaires
Le crédit hypothécaire permet aux emprunteurs seniors d’obtenir un emprunt pour une résidence principale ou un bien locatif, même après 60, 70 ou 80 ans. Contrairement à un prêt personnel ou un crédit à la consommation, il s’appuie sur vos biens immobiliers et un contrat de prêt encadré par un organisme prêteur ou un établissement bancaire. Avec l’aide d’un courtier, vous pouvez déposer une demande de prêt et souscrire une offre de prêt adaptée : montant du prêt, capital emprunté, capital restant, durée du prêt, échéance et taux d’intérêt, toujours fixe. Ce financement comprend des frais de dossier et des frais de notaire, et permet un remboursement anticipé ou un rachat de crédit. Selon votre taux d’endettement, les établissements bancaires ajustent le montant total et le coût total du financement pour vous proposer le meilleur taux et optimiser vos remboursements.
De plus en plus de retraités commencent simplement par analyser si le crédit hypothécaire peut leur permettre d’emprunter après 60, 70 ou 80 ans dans des conditions réellement avantageuses.