Quand on évoque un crédit hypothécaire, une question revient toujours : quelle est sa durée maximum ? La réponse dépend de la formule choisie (amortissable ou in fine), de la nature du besoin (succession, soulte, dette fiscale, trésorerie professionnelle) et de l’âge de l’emprunteur. Contrairement aux crédits immobiliers classiques, où la limite est stricte, les banques spécialisées dans le crédit hypothécaire, comme le CFCAL et My Money Bank, offrent davantage de souplesse.
1. Le crédit hypothécaire amortissable : jusqu’à 25 ans
C’est la formule la plus courante. L’emprunteur rembourse chaque mois une partie du capital et les intérêts.
- Durée minimale : 10 ans
- Durée maximale : 25 ans
Exemple : un propriétaire bordelais sollicite un prêt de 500 000 € amortissable sur 25 ans. Avec un taux fixe de 5,75 % (4,80 % s’il s’agit de racheter une soulte sur 20 ans et plus), les mensualités sont étalées dans le temps, ce qui permet de financer une soulte de divorce ou des droits de succession sans mettre en péril l’équilibre budgétaire. Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque. Le coût global inclut systématiquement 8,5 à 9,5 % de frais (banque, intermédiation, notaire, expertise), intégrés dans le montant emprunté, en cohérence avec le coût d’un crédit hypothécaire.
Exemple représentatif d'un crédit hypothécaire de trésorerie consenti à un particulier, assorti d'une hypothèque et présenté par PraxiFinance, courtier ORIAS n° 13005512 : 100 000 € empruntés sur 12 ans au taux débiteur fixe de 5,75 %, 144 mensualités de 955,48 €, TAEG fixe de 7,91 %, montant total dû de 137 589,12 €, frais inclus et financés par le prêt, sans assurance emprunteur obligatoire. L'emprunteur dispose d'un délai de réflexion de 10 jours à compter de la réception de l'offre de prêt. Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier avant l'obtention d'un ou plusieurs prêts d'argent. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.

2. Le crédit hypothécaire in fine : 15 ans maximum
Dans ce montage, l’emprunteur rembourse uniquement les intérêts pendant la durée du prêt et le capital en une seule fois à l’échéance.
- Durée maximale : 15 ans (10 ans minimum pour un achat immobilier).
Ce type de prêt est utilisé par les multipropriétaires qui prévoient une vente programmée ou une transmission, notamment dans le cadre d’un crédit hypothécaire in fine.
Exemple : un investisseur niçois mobilise 500 000 € en in fine sur 10 ans pour patienter jusqu’à la vente programmée d’un appartement locatif.
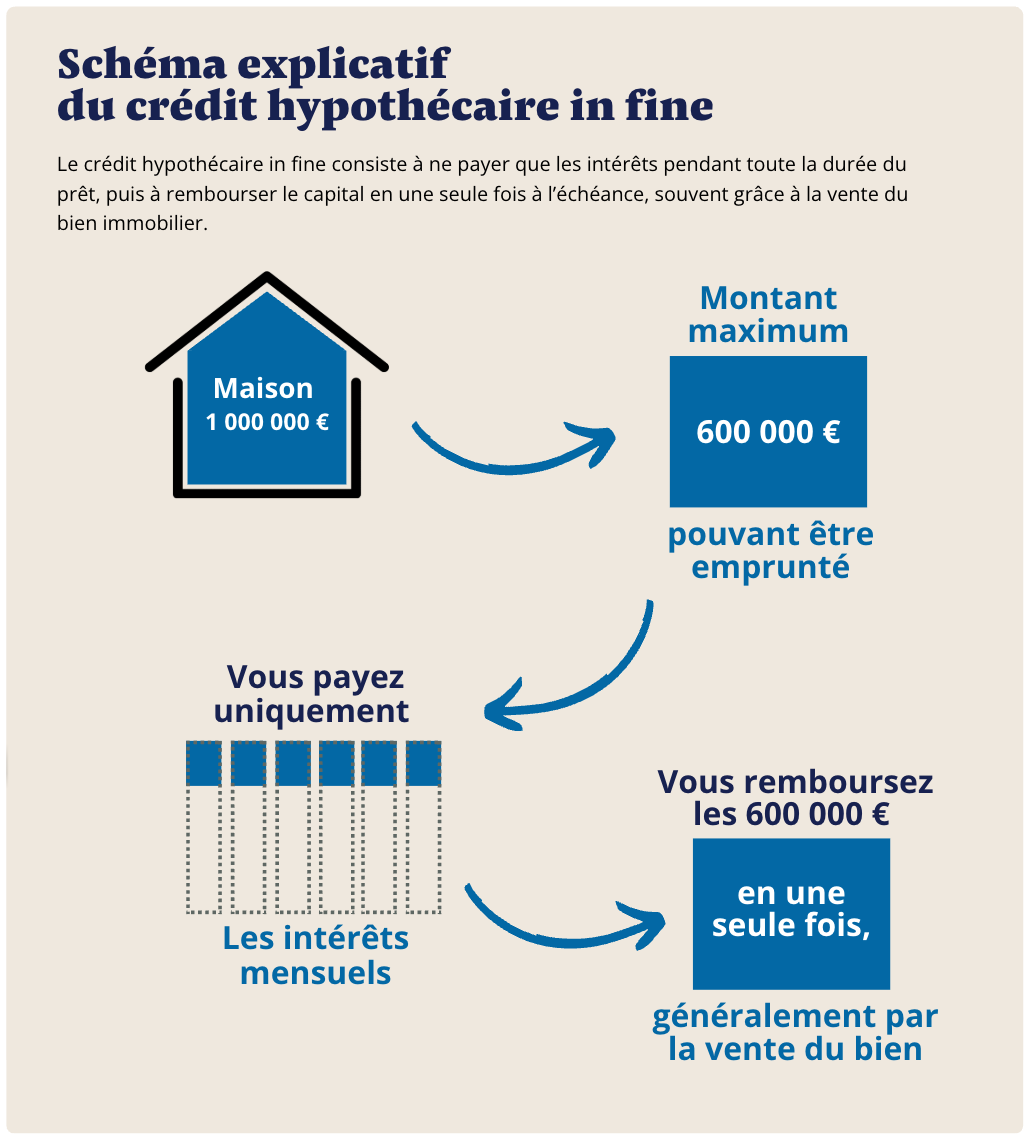
3. Le crédit hypothécaire in fine professionnel ou mobilier : 5 à 10 ans
Ici, la logique est la même que pour l’in fine immobilier, mais la destination est différente : refinancer une dette fiscale, apurer un retard de TVA, consolider la trésorerie d’une entreprise. Ce type de montage s’applique notamment pour sortir d’un redressement ou retard de TVA grâce au crédit hypothécaire.Durée habituelle : 5 à 10 ans.
Exemple : un entrepreneur lyonnais obtient 500 000 € via un in fine de 7 ans pour refinancer son entreprise en difficulté. À lire également : durée d'une hypothèque conventionnelle.
Crédit travaux : quelle durée maximum ?
Des travaux peuvent être financés par un crédit hypothécaire, sans plafond publié pour leur montant. La durée suit alors les règles générales : jusqu’à 25 ans en amortissable, 15 ans au plus en in fine, et jusqu’à 95 ans en fin de prêt.
Les critères habituels s’appliquent : besoin à partir de 100 000 €, bien d’une valeur d’au moins 300 000 €, financement jusqu’à 70 % de cette valeur et revenus au moins égaux à trois fois la mensualité. Une durée longue allège la mensualité, mais augmente le coût total des intérêts : le bon équilibre dépend de l’ampleur du chantier et de vos revenus.
Et si un crédit hypothécaire suffisait ?
Si vous pouvez encore emprunter, un crédit hypothécaire permet de mobiliser jusqu'à 70 % de la valeur de votre bien sans le vendre, avec un remboursement étalé sur 25 ans au plus. C'est la première solution que PraxiFinance étudie.
5. Durée courte vs durée longue : que choisir ?
- Durée courte (5 à 10 ans) : mensualités élevées mais coût global réduit.
- Durée longue (20 à 25 ans) : mensualités allégées, mais coût en intérêts plus important.
Exemple concret : un couple hérite d’un appartement à Neuilly estimé 1,5 M€. Ils doivent régler 400 000 € de droits de succession. PraxiFinance monte un crédit hypothécaire amortissable sur 20 ans de 500 000 €. Le prêt est calibré pour se terminer avant leurs 90 ans. Ils conservent le bien, qu’ils auraient dû vendre sans cette durée longue, conformément au process crédit hypothécaire et délais.
Tableau des frais d'un crédit hypothécaire de trésorerie
Conclusion
En 2026, les durées maximales sont :
- 25 ans en amortissable,
- 15 ans en in fine immobilier,
- 5 à 10 ans en in fine professionnel ou personnel,
- avec un âge maximum en fin de prêt fixé à 95 ans.
Cette souplesse, rare dans les banques de réseau, rend le crédit hypothécaire unique. C’est la solution patrimoniale pour financer une succession, une soulte, une dette fiscale ou un projet structurant.

Quelle est la durée maximale d’un prêt immobilier ou hypothécaire ?
La durée maximum d’un crédit hypothécaire dépend du prêteur, du profil de l’emprunteur et de la valeur du bien immobilier donné en garantie. En règle générale, un prêt immobilier ou un crédit immobilier peut s’étendre de 5 à 25 ans, parfois plus selon le contrat de prêt souscrit et l’offre de prêt proposée par l’établissement bancaire. Plus la durée de remboursement est longue, plus les mensualités paraissent légères, mais le coût total du crédit augmente. Les emprunteurs doivent ainsi arbitrer entre leur capacité à rembourser et le risque d’endettement excessif. Un courtier peut aider à comparer les taux fixes, les frais de dossier et l’assurance de prêt pour optimiser la demande de prêt. Le capital restant dû et les échéances doivent être surveillés, d’autant que le remboursement anticipé, même partiel, peut réduire la charge globale mais entraîner une pénalité. Dans certains cas, un rachat de crédit ou un regroupement permet de lisser la mensualité et d’allonger la durée de remboursement, mais cela accroît aussi le montant total à rembourser. La résidence principale, comme les autres biens immobiliers, reste engagée jusqu’au terme, d’où l’importance d’évaluer l’effectif global du financement et son amortissement réel.
Pour aller plus loin, découvrez comment le crédit hypothécaire peut offrir une solution de financement pérenne et sur mesure aux propriétaires souhaitant mobiliser leur patrimoine sans le vendre.