Le crédit hypothécaire amortissable est un crédit amortissable accordé à un propriétaire qui met en garantie son bien immobilier. Contrairement à un crédit immobilier classique, il ne sert pas seulement à financer un achat : il permet surtout de mobiliser la valeur d'un patrimoine existant. Le fonctionnement détaillé est expliqué dans notre guide complet sur le crédit hypothécaire.
Prêt amortissable : définition et fonctionnement
Chaque mensualité inclut une part de capital et une part d’intérêts. Au fil du temps, la part du capital augmente et celle des intérêts diminue. Cela garantit qu'au terme du prêt, la dette est totalement remboursée. Par exemple, pour 100 000 € empruntés sur 25 ans à 5,75 %, la mensualité est de 620 €. Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque.
Exemple représentatif d'un crédit hypothécaire de trésorerie consenti à un particulier, assorti d'une hypothèque et présenté par PraxiFinance, courtier ORIAS n° 13005512 : 100 000 € empruntés sur 12 ans au taux débiteur fixe de 5,75 %, 144 mensualités de 955,48 €, TAEG fixe de 7,91 %, montant total dû de 137 589,12 €, frais inclus et financés par le prêt, sans assurance emprunteur obligatoire. L'emprunteur dispose d'un délai de réflexion de 10 jours à compter de la réception de l'offre de prêt. Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier avant l'obtention d'un ou plusieurs prêts d'argent. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Qui peut bénéficier d’un crédit hypothécaire amortissable ?
- Bien immobilier situé en France, valeur minimale 300 000 €, emprunteur domicilié en France physiquement et fiscalement.
- Montant minimum du prêt : 100 000 €.
- Revenus au moins égaux à trois fois la mensualité, reste à vivre vérifié.
Ces critères correspondent aux conditions pour obtenir un crédit hypothécaire.
Jusqu’à 95 ans en fin de prêt, sans questionnaire médical
Les établissements partenaires, le CFCAL et My Money Bank, n'imposent ni assurance emprunteur ni questionnaire médical, et acceptent un âge allant jusqu'à 95 ans en fin de prêt. Un senior peut donc obtenir un financement jusqu’à 95 ans en fin de prêt, comme dans les dispositifs destinés au crédit hypothécaire senior.
Et si un crédit hypothécaire suffisait ?
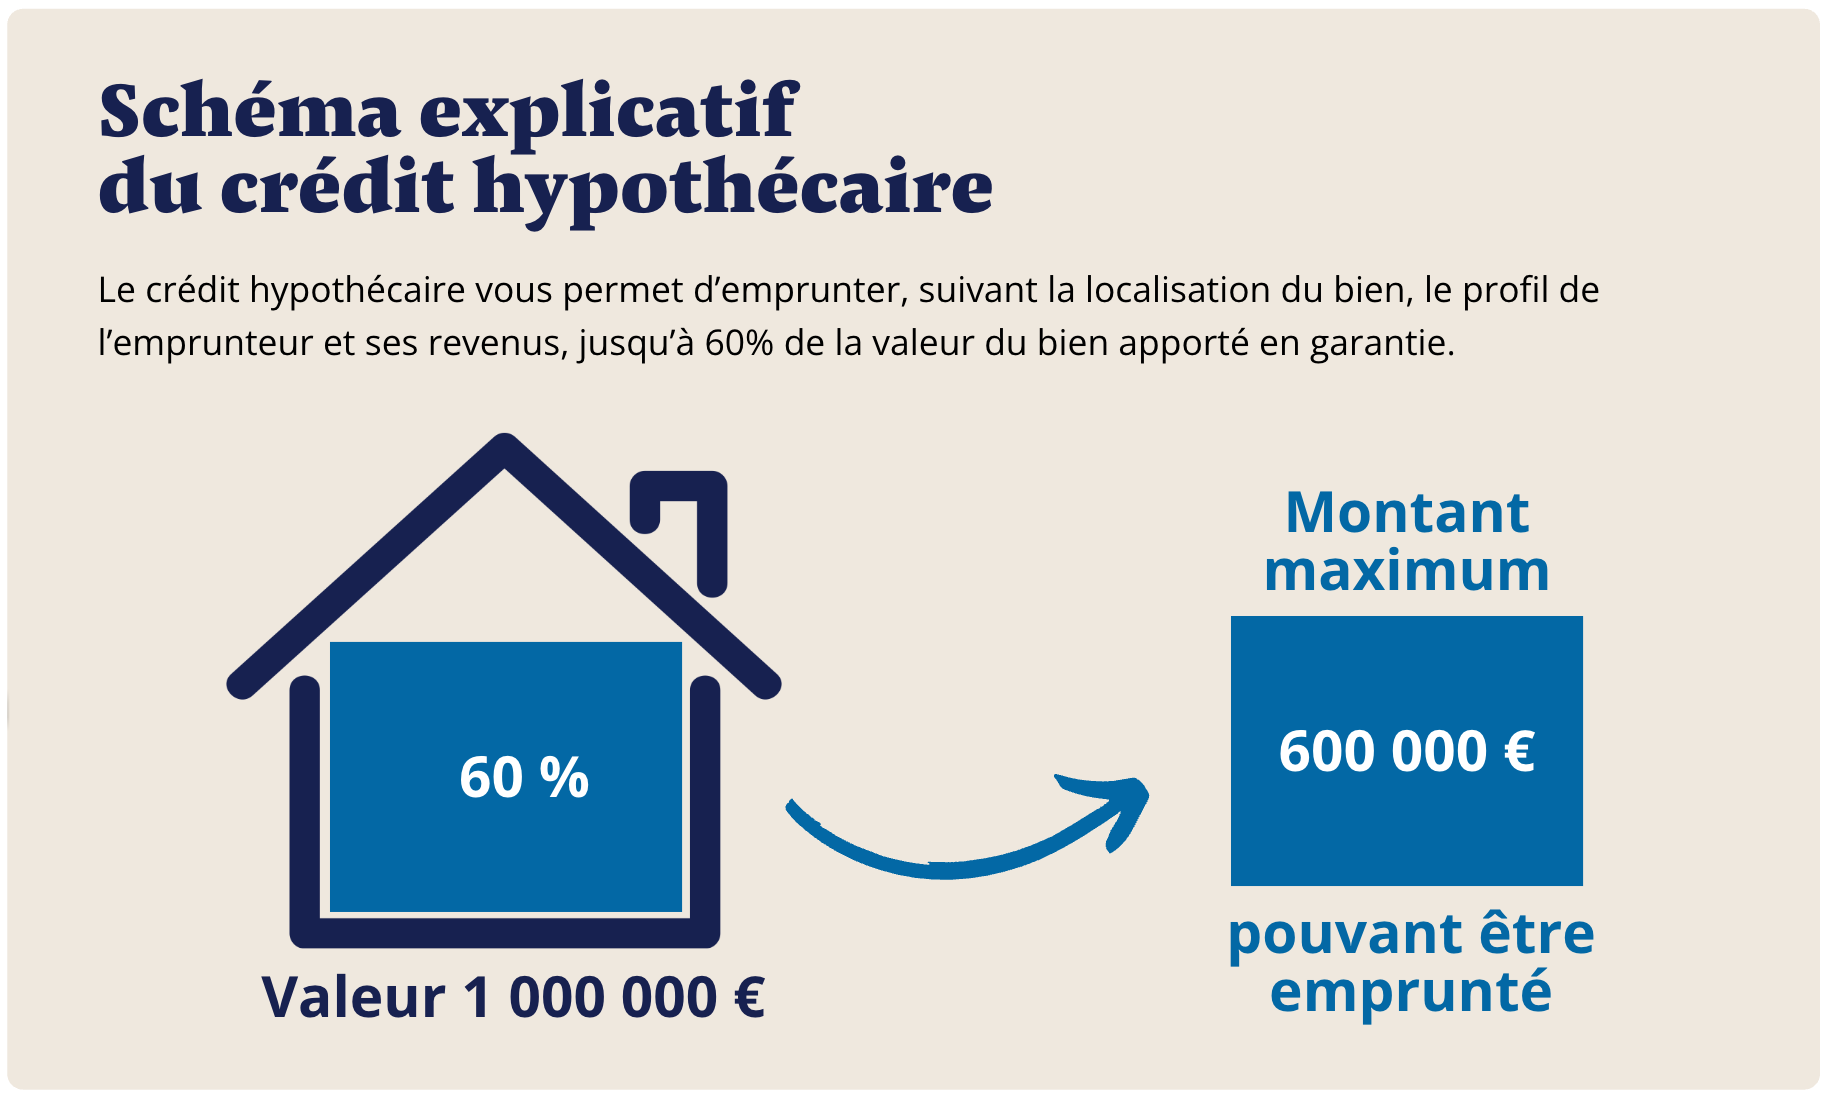
Si vous pouvez encore emprunter, un crédit hypothécaire permet de mobiliser jusqu'à 70 % de la valeur de votre bien sans le vendre, avec un remboursement étalé sur 25 ans au plus. C'est la première solution que PraxiFinance étudie. À lire également : crédit hypothécaire pour fonctionnaires.
Quels projets financer avec un crédit hypothécaire amortissable ?
Payer des frais de succession
Exemple : un couple hérite d’une maison de 500 000 € et doit régler 150 000 € de droits. Grâce à un prêt amortissable de 150 000 €, ils paient l'administration fiscale sans vendre.
Racheter une soulte après divorce
En cas de séparation, un conjoint peut racheter la part de l’autre grâce à un crédit amortissable.
Régler une dette fiscale
Un propriétaire peut utiliser son bien comme levier pour refinancer une dette fiscale ou de TVA.
Financer une SCI ou une SARL familiale
Les structures familiales peuvent mobiliser la valeur d’un bien via un crédit amortissable.
Amortissable ou in fine : quelle différence ?
Le crédit amortissable : progressif et prévisible
Mensualités fixes, capital remboursé progressivement. Solution classique pour les projets de long terme.
Le crédit in fine : souplesse mais exigence
Intérêts seuls pendant la durée, capital remboursé à la fin.

Comparatif
- Amortissable : visibilité, dette réduite chaque mois.
- In fine : trésorerie optimisée mais capital dû en une fois.
Processus et délais d’un crédit amortissable
Les étapes
- Étude de faisabilité et éligibilité
- Expertise immobilière → fixation du montant.
- Accord bancaire → banques proposant un crédit hypothécaire.
- Signature notariale
- Déblocage des fonds.
Délais moyens
Environ une semaine pour l'accord de principe, puis 30 à 45 jours après acceptation pour le déblocage des fonds, expertise et signature notariale comprises.
Tableau des frais d'un crédit hypothécaire amortissable
Risques et sécurisation
Le risque principal est le défaut de remboursement prolongé → la banque peut demander la saisie du bien après une longue procédure judiciaire. Voir : risques du crédit hypothécaire.
FAQ : Crédit hypothécaire amortissable
Quelle est la durée maximale ?
Jusqu’à 25 ans (95 ans max en fin de prêt).
Quels frais prévoir ?
8,5 à 9,5 % du montant emprunté.
Quel est le taux ?
Toujours fixe et connu dès la signature : 5,75 % pour un besoin de trésorerie, 4,10 % à 4,80 % pour un achat immobilier selon la durée. Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque. Voir : taux crédit hypothécaire 2026.
Qui peut en bénéficier ?
Tout propriétaire d’un bien d’au moins 300 000 €, prêt min. 100 000 €.
Questions fréquentes autour du crédit hypothécaire amortissable
Dans le cadre d’un prêt immobilier, l’emprunteur doit anticiper la durée du prêt, le montant du prêt et le coût total de l’opération. Pour un crédit hypothécaire, le taux est toujours fixe : les remboursements sont établis sous forme d'échéances constantes. Le prêteur vérifie le taux d’endettement avant toute offre de prêt, qu’il s’agisse d’une résidence principale ou d’un investissement locatif. Le contrat de prêt précise aussi les frais de dossier et les frais de notaire ; l'assurance emprunteur n'est pas obligatoire. L’emprunteur peut souscrire un crédit à la consommation ou un prêt personnel en complément, mais il doit rester vigilant au capital restant dû et à la possibilité d’un remboursement anticipé. Le courtier accompagne la demande de prêt et l’anticipation des échéances, y compris dans le cas d’un rachat de crédit pour adapter la durée de remboursement et le montant total. À lire également : durée d'une hypothèque conventionnelle.
Pour aller plus loin, découvrez comment le crédit hypothécaire peut offrir une solution de financement durable et adaptée aux propriétaires souhaitant mobiliser la valeur de leur patrimoine tout en conservant leur bien immobilier. À lire également : crédit lombard.
À lire aussi :Hypothéquer sa maison : conditions et étapes · Frais de notaire d'un crédit hypothécaire