Le crédit hypothécaire, ou refinancement hypothécaire, permet de monétiser la valeur d’un bien immobilier sans le vendre, puis de réallouer cette liquidité vers des projets à forte valeur ajoutée : acquisition d’un nouvel actif, développement professionnel, apurement d’un passif ou transmission. En France, ce financement est distribué par des établissements spécialisés, le CFCAL et My Money Bank, via un courtier spécialisé. Cette mécanique patrimoniale repose sur un principe simple : utiliser un actif immobilisé comme levier financier, tout en conservant sa détention et son potentiel de valorisation à long terme. Contrairement à une cession, qui entraîne une sortie définitive du patrimoine et parfois une fiscalité lourde, le crédit hypothécaire offre une solution réversible, structurée et juridiquement encadrée. Il s’inscrit ainsi dans une logique d’optimisation plutôt que de liquidation. Ce type de financement s’adresse en priorité aux propriétaires disposant d’un bien significatif, mais dont la capacité d’endettement est contrainte par les critères des banques françaises. L’intervention d’établissements spécialisés permet d’adopter une lecture différente du risque, centrée sur la valeur de l’actif et la cohérence globale du patrimoine. L’intermédiation spécialisée joue alors un rôle déterminant : elle assure la conformité du dossier, sécurise les échanges avec la banque et le notaire, et négocie les conditions dans l’intérêt de l’emprunteur. Bien utilisé, le crédit hypothécaire devient un outil stratégique de pilotage patrimonial, capable d’accompagner des décisions structurantes tout en préservant l’équilibre financier et la maîtrise des actifs immobiliers.
Qu’est-ce qu’un refinancement hypothécaire pour réinvestir ?
Réinvestir grâce à l’hypothèque consiste à mettre en garantie un bien détenu (résidence principale, secondaire, locatif, local professionnel, bien détenu par une SCI à l’IS, dans la limite de 50 % de sa valeur) afin d’obtenir une trésorerie ou un financement adossé à cet actif, puis d’investir ces fonds dans un nouveau projet. L’hypothèque est passée devant notaire et publiée à la publicité foncière ; vous restez pleinement propriétaire et conservez l’usage du bien. En pratique, les partenaires financent jusqu’à 70 % de la valeur du bien (selon localisation, qualité d’actif et rang des garanties), avec un minimum de 100 000 € emprunté. Les frais d’obtention sont forfaitisés à 8,5 à 9,5 % du montant emprunté (banque, intermédiation, notaire, expertise). À propos des établissements : le marché est porté par des établissements spécialisés, le CFCAL et My Money Bank ; détails sur quelle banque fait des crédits hypothécaires ?.
Cette approche s’inscrit dans une logique de gestion active du patrimoine, où l’immobilier existant devient un levier de croissance plutôt qu’un actif figé. En mobilisant une partie de la valeur d’un bien déjà détenu, l’investisseur peut saisir de nouvelles opportunités sans attendre la constitution d’une épargne supplémentaire ni procéder à des arbitrages définitifs. Le patrimoine est ainsi mis au service d’une stratégie de développement, tout en conservant une structure équilibrée.
Le réinvestissement peut prendre des formes variées. Il peut s’agir de l’acquisition d’un nouvel actif immobilier, résidentiel ou professionnel, de la participation à un projet entrepreneurial, ou encore du renforcement d’une activité existante. Dans certains cas, les fonds sont utilisés pour restructurer un passif préalable avant d’envisager un nouveau cycle d’investissement, afin de repartir sur des bases financières plus saines.
L’intérêt du crédit hypothécaire réside également dans la dissociation entre l’actif donné en garantie et le projet financé. Cette flexibilité permet d’optimiser l’allocation du capital en fonction des rendements attendus et du profil de risque. Le bien hypothéqué continue de produire de la valeur, usage, loyers, plus-value potentielle, tandis que les liquidités générées sont réaffectées vers des projets ciblés.
Enfin, cette stratégie suppose une vision globale et anticipée. La structuration du financement, le choix des projets et l’équilibre des flux doivent être pensés conjointement. C’est dans cette cohérence d’ensemble que le réinvestissement grâce au crédit hypothécaire révèle tout son potentiel.
Deux approches pour réinvestir
1) Dégager de la trésorerie sur un bien existant
Lorsqu’un bien est libre de dette (ou faiblement endetté), une partie de sa valeur peut être mobilisée pour financer des projets variés : travaux, investissement professionnel, rachat de parts sociales, consolidation de dettes, transmission familiale, ou régularisation fiscale. Les fonds sont versés, vous conservez le bien et sa jouissance.
Cette capacité à transformer un actif immobilier en liquidités offre une souplesse financière rarement accessible par les circuits bancaires traditionnels. Elle permet d’intervenir rapidement sur des besoins stratégiques, sans attendre une vente ou une décision patrimoniale irréversible. Le bien continue de remplir sa fonction, résidence, source de loyers ou outil professionnel, tout en servant de support au financement.
L’opération est particulièrement pertinente lorsque la valeur du bien a fortement progressé ou lorsque l’endettement initial est faible. Dans ces cas, le crédit hypothécaire agit comme un mécanisme de rééquilibrage, permettant d’exploiter un capital immobilisé tout en conservant une vision de long terme sur le patrimoine et ses évolutions futures.
2) Financer un nouvel investissement immobilier
La logique peut combiner le bien détenu et le bien à acquérir. L’opération s’appuie, d’un côté, sur une quotité de l’actif existant et, de l’autre, sur le futur bien acquis. Selon la stratégie, le financement peut être amortissable (remboursement du capital et des intérêts) ou in fine (intérêts seuls, capital remboursé au terme).
Cette structuration hybride permet d’optimiser l’effet de levier tout en répartissant le risque sur plusieurs actifs. Le bien existant sécurise le financement initial, tandis que le bien à acquérir vient progressivement renforcer le patrimoine global. Selon les objectifs poursuivis, le choix entre amortissable et in fine s’inscrit dans une réflexion plus large sur les flux de trésorerie, la fiscalité et l’horizon de détention.
Le montage peut ainsi être ajusté pour privilégier des mensualités maîtrisées, maximiser la capacité d’investissement ou préparer une sortie future. Cette flexibilité fait du crédit hypothécaire un outil adaptable, capable d’accompagner des stratégies patrimoniales évolutives et des projets d’investissement complexes.
Conditions financières : taux, frais et éligibilité
Le taux est toujours fixe : 5,75 % en amortissable et 6 % en in fine pour de la trésorerie ou un projet personnel ; pour un achat immobilier, 4,10 % sur 15 à 19 ans, 4,80 % sur 20 ans et plus, 4,30 % en in fine. Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque. Aucune assurance emprunteur n’est exigée dans ce cadre patrimonial, jusqu’à 95 ans en fin de prêt. Les frais représentent environ 9,5 % pour 100 000 € empruntés, de façon dégressive jusqu’à environ 8,5 % sur les montants plus élevés (banque, intermédiation, notaire, expertise), et sont financés par le prêt.
Exemple représentatif d'un crédit hypothécaire de trésorerie consenti à un particulier, assorti d'une hypothèque et présenté par PraxiFinance, courtier ORIAS n° 13005512 : 100 000 € empruntés sur 12 ans au taux débiteur fixe de 5,75 %, 144 mensualités de 955,48 €, TAEG fixe de 7,91 %, montant total dû de 137 589,12 €, frais inclus et financés par le prêt, sans assurance emprunteur obligatoire. L'emprunteur dispose d'un délai de réflexion de 10 jours à compter de la réception de l'offre de prêt. Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier avant l'obtention d'un ou plusieurs prêts d'argent. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Ces conditions traduisent une approche différente de celle des crédits bancaires classiques. Le financement repose avant tout sur la qualité de l’actif immobilier mis en garantie et sur la cohérence globale du montage, plutôt que sur des critères stricts d’âge ou de profil médical. Cette absence de sélection par l’assurance constitue un avantage déterminant pour les emprunteurs seniors ou présentant des contraintes de santé.
L’éligibilité dépend également de la nature du bien, de sa localisation et de son niveau de liquidité sur le marché. Les partenaires prêteurs privilégient des actifs facilement valorisables et juridiquement sécurisés. Une analyse préalable du dossier permet ainsi de confirmer la faisabilité de l’opération et d’envisager un financement aligné avec les objectifs patrimoniaux à long terme.
Et si un crédit hypothécaire suffisait ?
Si vous pouvez encore emprunter, un crédit hypothécaire permet de mobiliser jusqu'à 70 % de la valeur de votre bien sans le vendre, avec un remboursement étalé sur 25 ans au plus. C'est la première solution que PraxiFinance étudie.
Exemple chiffré standardisé sur un bien de 500 000 €
Un propriétaire lyonnais détient un appartement estimé 500 000 €, libre de dette. Il mobilise 60 % de la valeur, soit 300 000 € empruntés. Le taux fixe appliqué est de 5,75 % par an sur 25 ans, soit une mensualité d’environ 1 861 €, sans assurance emprunteur obligatoire et jusqu’à 95 ans en fin de prêt. Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque. Les frais d’obtention s’élèvent à 8,5 % de 300 000 €, soit 25 500 € (incluant banque, intermédiation, notaire et expertise). Les fonds servent à rénover le bien existant et à constituer une trésorerie d’investissement. Pour acheter un second appartement, le financement serait plafonné à 50 % de la valeur du bien possédé, au taux d’achat immobilier (4,80 % sur 25 ans). Cet usage répond à une stratégie de réinvestissement.
Scénarios d’utilisation fréquents
Un héritier peut payer des droits de succession sans vendre le bien familial en mobilisant l’hypothèque. Un professionnel libéral peut financer un cabinet ou un plateau technique (voir crédit hypothécaire professions libérales). Un investisseur peut arbitrer son parc en utilisant la valeur d’un actif mature pour acquérir un nouvel actif. En cas d’arbitrage de flux, les versions amortissable ou in fine se choisissent selon la stratégie de cash-flow et la sortie patrimoniale prévue.
Et si le crédit n’est pas (encore) possible ?
Si la valeur est insuffisante, si l’indivision bloque la décision, ou si l’on doit se “déficher” avant de redevenir finançable, deux solutions notariées existent : Vente à réméré (vente avec faculté de rachat) ou Vente avec complément de prix. La première permet de racheter le bien dans un délai de 5 ans au plus, par exemple grâce à un crédit hypothécaire une fois la situation rétablie ; la seconde est une vente définitive, avec un complément de prix versé à la revente. Pour les spécificités liées au fichage, lire crédit hypothécaire & FICP.
Processus, délais et documents
Le parcours comporte la pré-qualification, l’estimation, l’instruction bancaire, l’offre, puis la signature notariée et le déblocage. Les partenaires bancaires exigent un dossier complet ; la checklist prêt hypothécaire aide à réunir les pièces. Comptez une semaine environ pour l’accord de principe, puis 30 à 45 jours après acceptation pour le versement des fonds (expertise et signature notariée).
Risques, garanties et bonnes pratiques
L’hypothèque est une garantie réelle : le risque principal est le défaut de remboursement prolongé pouvant mener à une procédure judiciaire encadrée. L’adéquation quotité/valeur et la clarté du plan de remboursement sont déterminantes.
Qui porte l’intermédiation bancaire ?
Les établissements spécialisés dans le crédit hypothécaire, comme le CFCAL et My Money Bank, travaillent avec des intermédiaires habitués à ces dossiers : la mise en relation, le montage et la négociation passent par un courtier spécialisé.
Refinancement hypothécaire : conditions en 2026
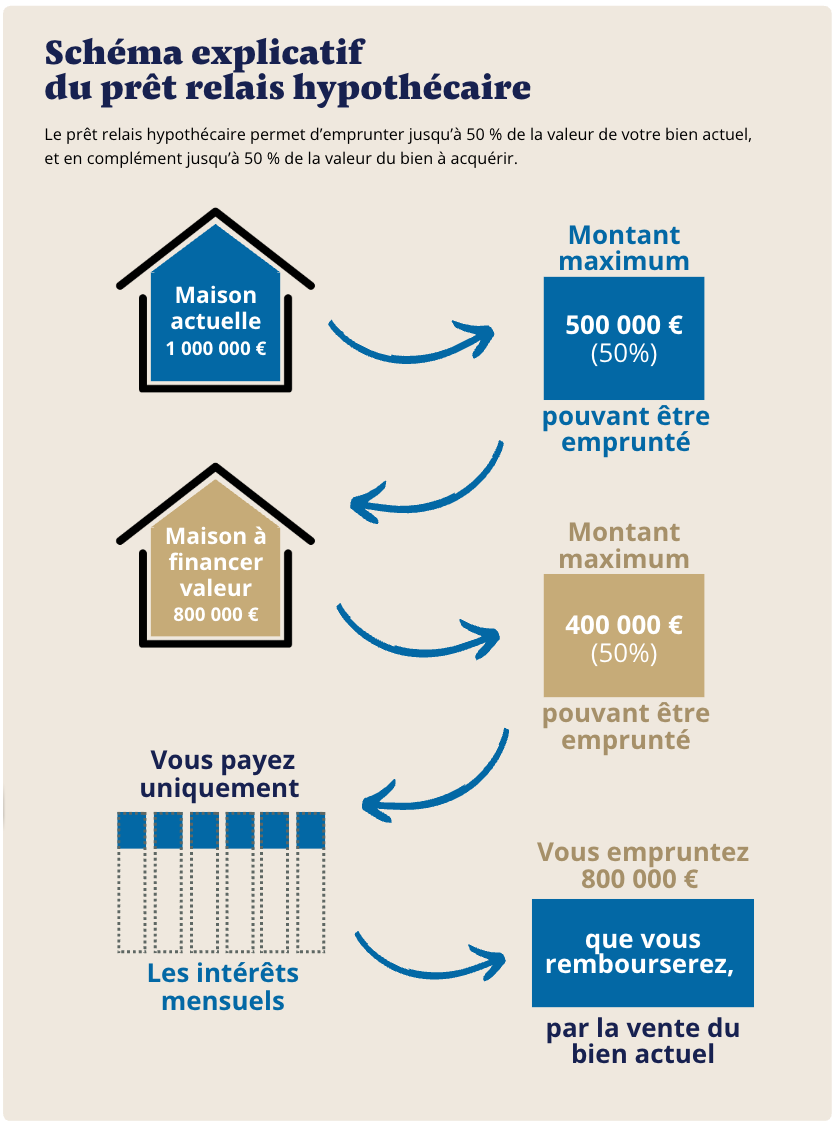
Le crédit hypothécaire permet aux emprunteurs de racheter un bien ou de financer un projet immobilier sans vendre leur patrimoine. En mettant en garantie des biens immobiliers, le prêteur accorde un montant du prêt en fonction de l’endettement, du capital restant et du taux d’endettement. L’opération, réalisée devant notaire avec frais de notaire et inscription aux hypothèques, peut couvrir un achat immobilier, un prêt-relais, ou un rachat de crédit. Les mensualités, toujours à taux fixe, sont calculées selon la durée du prêt, l’amortissement et le coût total. L’assurance emprunteur n’est pas obligatoire : la garantie repose sur l’hypothèque. En cas de revente ou de remboursement anticipé, l’emprunteur peut solder son prêt avant l’échéance. Bien utilisé, ce mécanisme ouvre l’accès à un meilleur taux, facilite l’obtention d’un prêt et permet de réinvestir dans l’accession à la propriété ou dans un nouvel investissement locatif. À lire également : crédit hypothécaire, une opportunité désormais accessible à La Réunion.

FAQ : Réinvestir grâce au crédit hypothécaire
Peut-on vraiment investir sans vendre son bien actuel ?
Oui, la valeur du bien existant est mobilisée via hypothèque. Vous restez propriétaire et réinvestissez la trésorerie obtenue.
Jusqu’à quel montant puis-je emprunter pour réinvestir ?
Selon le bien et sa localisation, jusqu’à 70 % de la valeur. Le minimum d’emprunt est 100 000 €.
Quel est le coût total d’un montage de réinvestissement ?
Outre les intérêts (taux fixe de 5,75 % en amortissable pour un projet personnel), l’obtention entraîne environ 8,5 % à 9,5 % de frais (banque, intermédiation, notaire, expertise), financés par le prêt. Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque.
Amortissable ou in fine pour réinvestir ?
Le choix dépend du cash-flow cible et du scénario de sortie (cession, refinancement).
Une SCI peut-elle réinvestir par hypothèque ?
Oui, si elle est soumise à l’impôt sur les sociétés : une SCI à l’IS peut emprunter jusqu’à 50 % de la valeur du bien, sous réserve des statuts et de l’accord des associés. Une SCI à l’IR n’est pas éligible.
Pour de nombreux propriétaires, la réussite d’un projet de réinvestissement repose simplement sur la capacité à activer la valeur de leur patrimoine au bon moment, et c’est précisément ce que permet le crédit hypothécaire lorsqu’il est structuré intelligemment.