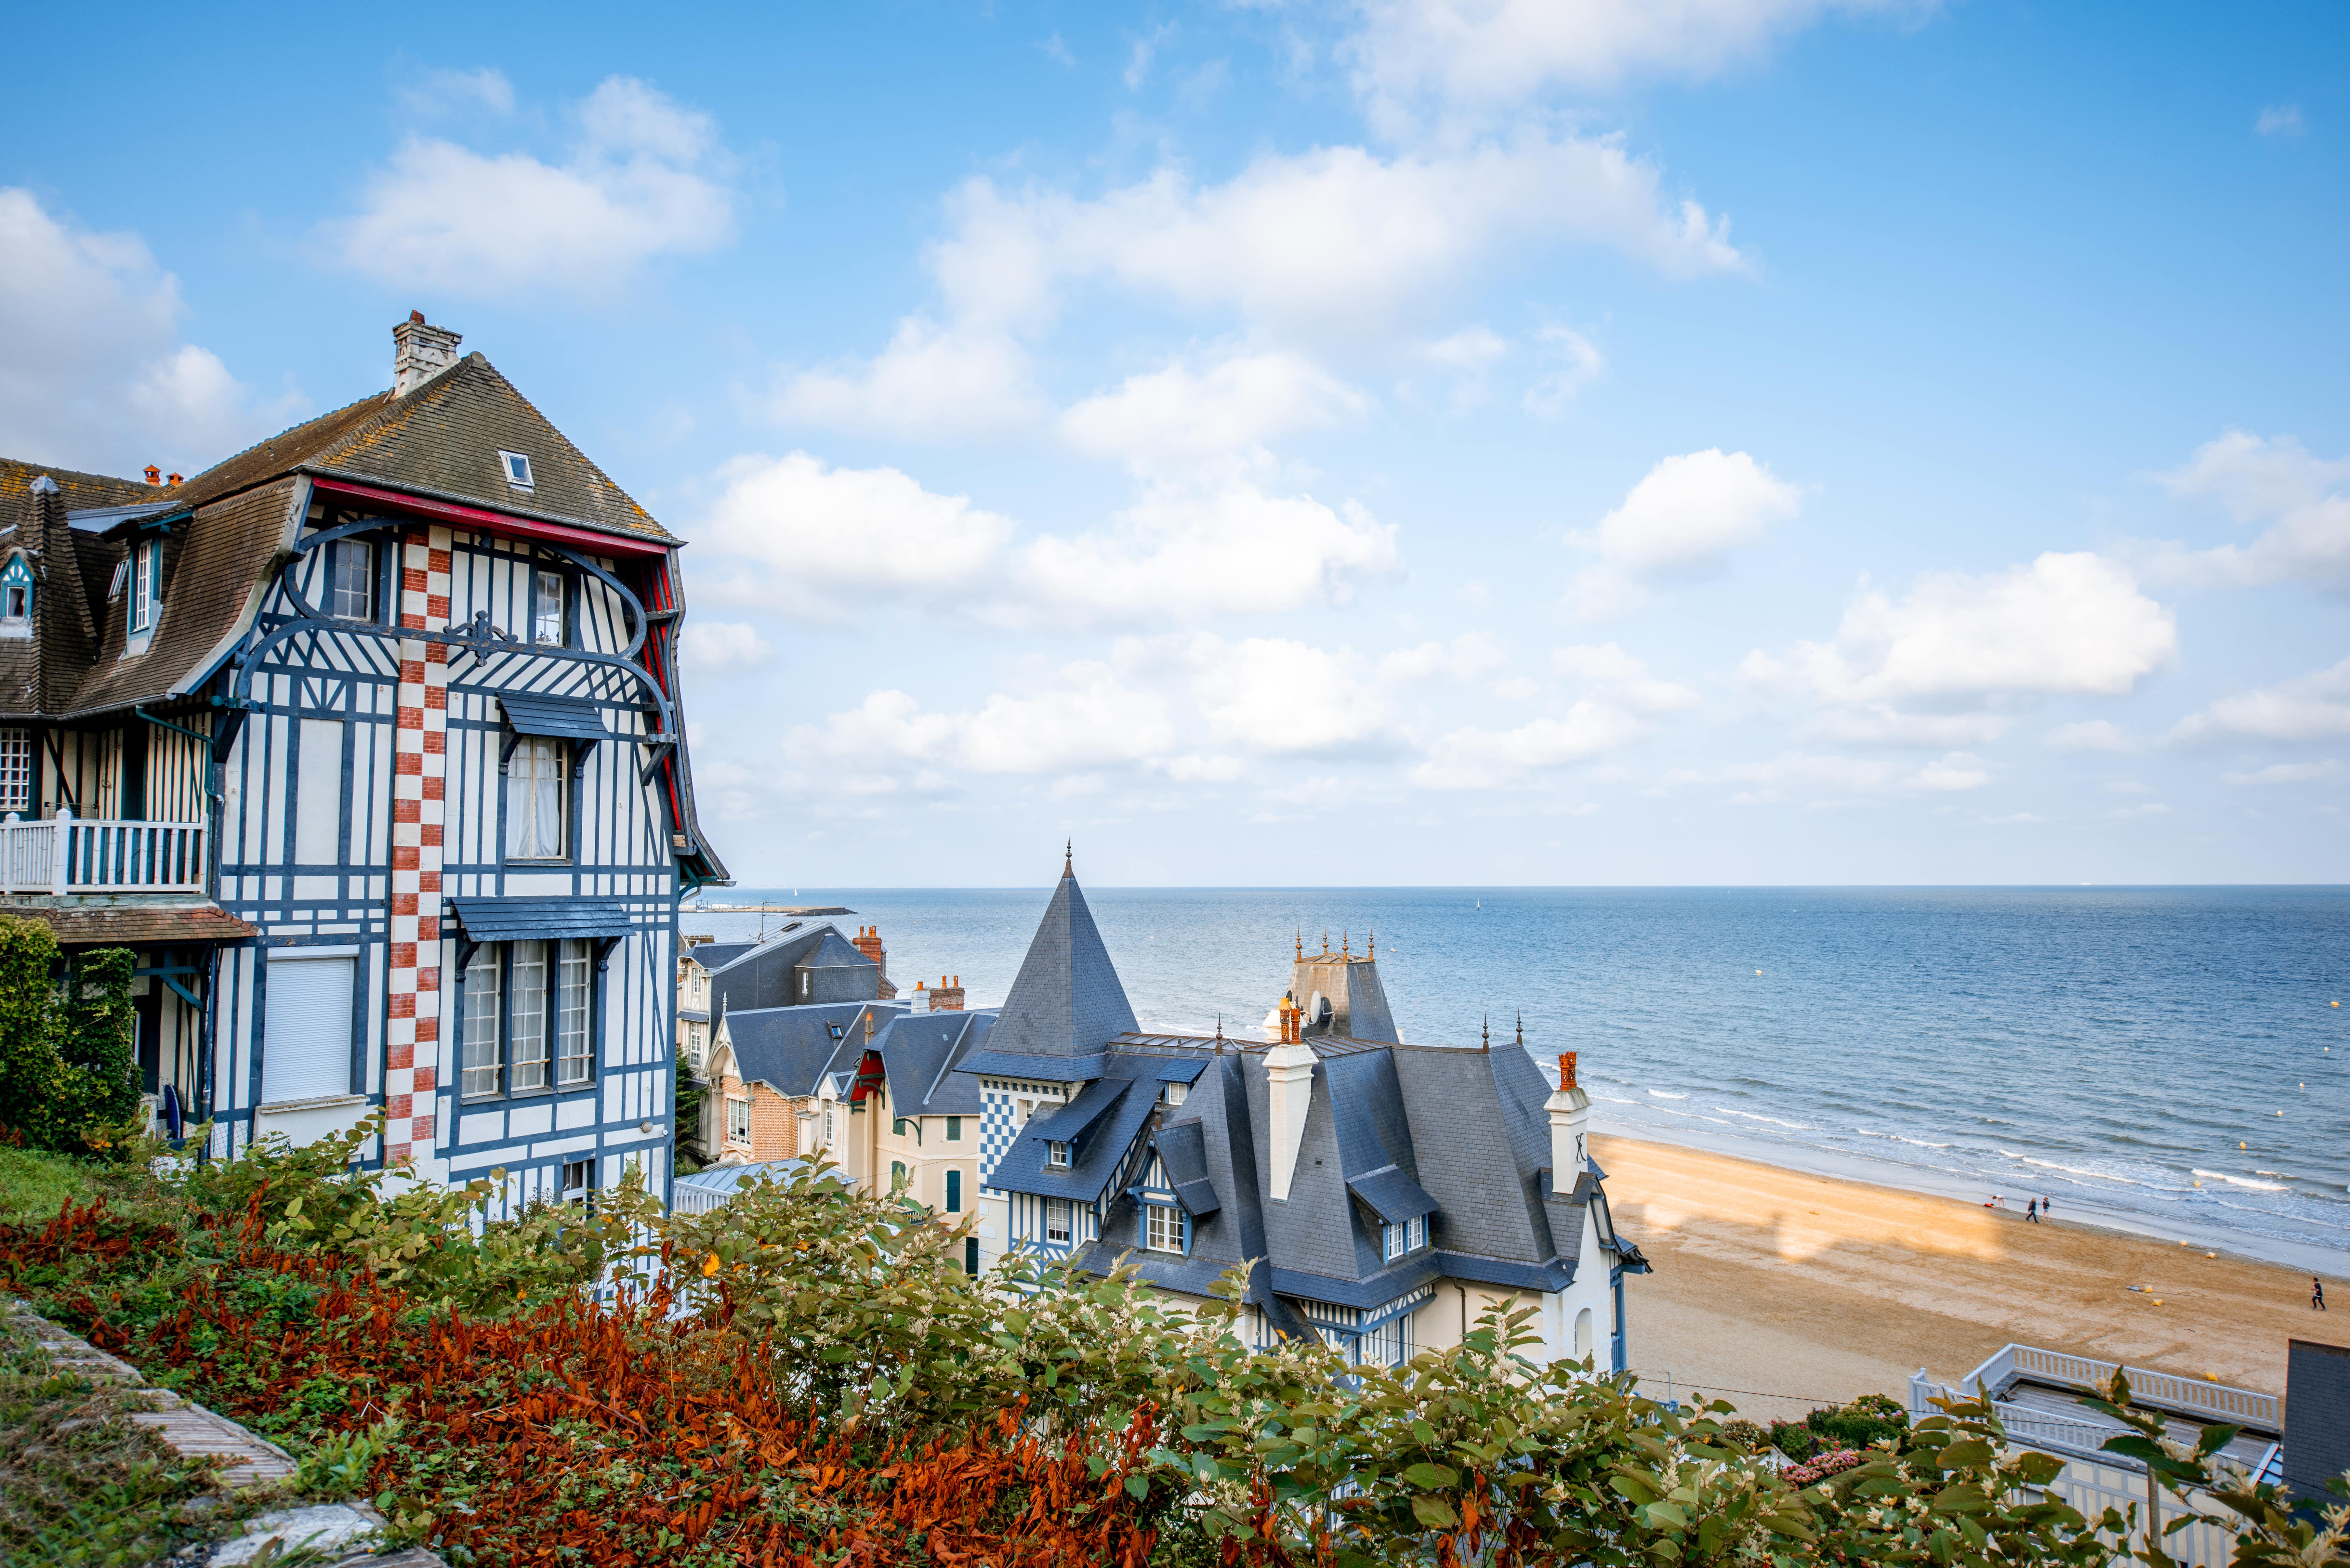
En viager, un bien en bord de mer se négocie généralement à un prix plus élevé qu’ailleurs, en raison de l'attractivité touristique du littoral, mais la vente doit désormais mentionner tout risque d'érosion côtière dès la première annonce, un facteur qui pèse directement sur le calcul du bouquet et de la rente.
Qu’est-ce qui caractérise le viager en bord de mer, de la Normandie à la Méditerranée ?
Les biens situés en bord de mer bénéficient d'une valeur vénale généralement supérieure à des biens comparables situés plus à l'intérieur des terres, ce qui se répercute mécaniquement sur le montant du bouquet et de la rente viagère. La demande reste forte de la part d'investisseurs attirés par ce type de localisation, mais l'espérance de vie souvent plus longue observée dans certaines régions littorales peut allonger la durée de versement de la rente au delà des prévisions initiales de l'acquéreur, appelé débirentier.
Comment est calculé le bouquet et la rente pour un bien en bord de mer ?
Le calcul suit la méthode classique du viager, une décote liée à l'espérance de vie du vendeur, appelé crédirentier, est appliquée à la valeur vénale du bien pour déterminer la valeur économique réelle transmise, puis répartie entre un capital versé immédiatement, le bouquet, et une rente versée périodiquement jusqu'au décès du vendeur. Pour un bien en bord de mer, la valeur vénale de référence intègre la prime généralement observée sur ce type de localisation, ce qui augmente d'autant le bouquet et la rente par rapport à un bien similaire situé ailleurs, toutes choses égales par ailleurs concernant l'âge du vendeur.
Bouquet en viager : définition et montant à prévoir
Le bouquet est la somme versée comptant par l’acheteur au vendeur le jour de la signature de l’acte authentique. Il s’ajoute à la rente viagère et fait partie du prix. Son montant n’est fixé par aucun texte : il se négocie librement entre les parties, en fonction de la valeur du bien, de l’âge du vendeur et de ses besoins immédiats de liquidités.
Plus le bouquet est élevé, plus la rente est faible, puisque les deux se partagent la même valeur économique du bien. Un vendeur qui doit financer un projet ou solder des dettes privilégiera un bouquet important ; un vendeur qui cherche un complément de revenus durable préférera une rente plus forte. Sur le plan fiscal, le bouquet est un capital : il n’est pas soumis à l’impôt sur le revenu, contrairement à une fraction de la rente, la plus-value éventuelle suivant les règles habituelles.
Le crédirentier doit-il déclarer un risque d'érosion côtière avant la vente en viager ?
Oui, et c'est un point de vigilance devenu incontournable pour les biens du littoral. Depuis la loi Climat et Résilience de 2021, complétée par une ordonnance de 2022, toute annonce immobilière portant sur un bien situé dans une commune concernée par le recul du trait de côte doit mentionner ce risque dès la première visite, et un état des risques naturels doit être remis à tout acquéreur potentiel. Cette obligation d'information s'applique à une vente en viager comme à une vente classique, le crédirentier ne pouvant pas se dispenser de cette transparence sous peine d'engager sa responsabilité.
Viager libre en bord de mer : ce qui change
En viager occupé, le vendeur conserve l’usage du bien jusqu’à son décès : la décote d’occupation réduit fortement la valeur retenue pour le calcul du bouquet et de la rente. En viager libre, le vendeur quitte les lieux à la vente et l’acheteur peut occuper ou louer le bien immédiatement. Aucune décote d’occupation ne s’applique, si bien que le bouquet et la rente sont nettement plus élevés pour un même bien.
Sur le littoral, le viager libre intéresse surtout les acheteurs qui cherchent une résidence secondaire ou un bien à louer en saison. Pour le vendeur, il suppose de se reloger ailleurs, ce qui en fait une option plus rare que le viager occupé chez les propriétaires âgés souhaitant rester chez eux.
Comment le recul du trait de côte affecte-t-il la valeur d'un bien vendu en viager ?
Près d'un quart du littoral français recule aujourd'hui sous l'effet de l'érosion côtière, un phénomène qui menace directement la pérennité de certains biens situés en première ligne. Pour un bien identifié dans une carte locale d'exposition à ce risque, la valeur vénale retenue pour le calcul du viager doit intégrer cette perspective, ce qui réduit d'autant le bouquet et la rente par rapport à un bien comparable non exposé. Un décret entré en vigueur en avril 2026 impose par ailleurs une consignation financière pour certaines constructions nouvelles situées dans ces zones à risque, un dispositif qui illustre la prise en compte croissante de ce facteur dans la valorisation immobilière du littoral.
Qu'est-ce que le bail réel d'adaptation à l'érosion côtière ?
Pour un bien situé dans une zone identifiée comme menacée par le recul du trait de côte, la loi Climat et Résilience a créé un nouveau bail réel d'adaptation à l'érosion côtière, d'une durée comprise entre 12 et 99 ans, qui permet de maintenir un logement ou une activité dans cette zone tout en prévoyant une résiliation anticipée si la sécurité des personnes ou des biens ne peut plus être assurée. Ce dispositif, distinct du viager, peut constituer une alternative à envisager pour un propriétaire souhaitant valoriser un bien exposé, sans s'engager dans une vente définitive dont la valeur resterait fortement décotée par le risque identifié.
Viager ou crédit hypothécaire pour un propriétaire en bord de mer, quelle solution ?
Le viager et le crédit hypothécaire répondent tous les deux à un même besoin, obtenir des liquidités à partir d'un bien immobilier, mais leurs logiques restent très différentes. Le viager transfère définitivement la propriété du bien à l'acquéreur, en échange d'un bouquet et d'une rente, le crédirentier perdant tout contrôle sur les décisions futures concernant ce bien, y compris face à un risque d'érosion côtière qui évoluerait dans le temps. Le crédit hypothécaire permet à l’inverse de rester pleinement propriétaire du bien tout en mobilisant sa valeur, sans le vendre. Pour un propriétaire d’au moins 60 ans qui ne souhaite pas de mensualité, le prêt viager hypothécaire est une autre voie : il verse en une fois un capital de 15 % à 50 % de la valeur du bien selon l’âge et la localisation, sans condition de revenus, la dette étant remboursée à la vente ou à la succession et plafonnée à la valeur du bien. Cette solution s'adresse à un propriétaire qui apporte son bien en garantie pour emprunter, sous réserve de disposer de revenus stables permettant d'assumer les échéances du prêt. Le montant emprunté démarre à 100 000 euros et peut atteindre jusqu'à 70 % de la valeur du bien, ce plafond restant un maximum et non un montant automatiquement accordé.
Ce mécanisme ne nécessite ni assurance emprunteur ni questionnaire de santé, et reste accessible jusqu'à 95 ans en fin de prêt, ce qui permet à un propriétaire en bord de mer de conserver la maîtrise de son bien et de ses décisions futures. Les conditions d'obtention d'un crédit hypothécaire reposent sur la garantie apportée par le bien et la capacité de remboursement de l'emprunteur.
Martine, propriétaire d'une maison en bord de mer en Normandie estimée à 520 000 euros, hésitait entre une vente en viager et d'autres solutions pour financer sa retraite, avant d'apprendre que sa commune figurait parmi celles concernées par le recul du trait de côte, ce qui aurait fortement réduit le bouquet proposé par les acquéreurs potentiels. Elle disposait de revenus stables lui permettant d'assumer une mensualité. Elle a finalement emprunté 100 000 euros sur 25 ans à un taux de 5,75 % par an, pour une mensualité de 620 euros, avec des frais de mise en place de 9,5 % du montant emprunté, soit 9 500 euros. Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque. Ce montant reste très en deçà du plafond de 70 % applicable à son bien, ce qui a facilité l'étude de son dossier, lui permettant de conserver la pleine propriété de sa maison.
Exemple représentatif d'un crédit hypothécaire de trésorerie consenti à un particulier, assorti d'une hypothèque et présenté par PraxiFinance, courtier ORIAS n° 13005512 : 100 000 € empruntés sur 12 ans au taux débiteur fixe de 5,75 %, 144 mensualités de 955,48 €, TAEG fixe de 7,91 %, montant total dû de 137 589,12 €, frais inclus et financés par le prêt, sans assurance emprunteur obligatoire. L'emprunteur dispose d'un délai de réflexion de 10 jours à compter de la réception de l'offre de prêt. Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier avant l'obtention d'un ou plusieurs prêts d'argent. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
FAQ
Un vendeur en viager doit-il informer l'acheteur d'un risque d'érosion côtière ?
Oui, cette obligation d'information s'impose dès la première annonce et lors de la première visite, pour tout bien situé dans une commune concernée par le recul du trait de côte, qu'il s'agisse d'une vente classique ou d'une vente en viager.
Le viager en bord de mer coûte-t-il plus cher qu'ailleurs ?
Généralement oui, le bouquet et la rente sont calculés à partir d'une valeur vénale de référence plus élevée en raison de l'attractivité touristique du littoral, sauf lorsque le bien est situé dans une zone identifiée comme exposée à l'érosion côtière, ce qui réduit alors cette valeur de référence.
Combien de communes françaises sont concernées par le recul du trait de côte ?
La liste des communes concernées est fixée par décret, en application de la loi Climat et résilience du 22 août 2021, et elle est régulièrement complétée ; la situation varie fortement selon les régions et se vérifie commune par commune.
Qu'est-ce qu'une carte locale d'exposition au recul du trait de côte ?
C'est un document cartographique intégré au plan local d'urbanisme d'une commune, qui identifie les zones susceptibles d'être affectées par l'érosion côtière à horizon de 30 à 100 ans, et qui conditionne les restrictions d'usage des sols applicables à ces zones.
Le bail réel d'adaptation à l'érosion côtière remplace-t-il le viager ?
Non, ce sont deux mécanismes distincts, le viager transférant définitivement la propriété du bien, tandis que ce bail organise une occupation temporaire d'une durée de 12 à 99 ans, avec une possibilité de résiliation anticipée selon l'évolution du risque.
Peut-on obtenir un crédit hypothécaire sur un bien exposé au risque d'érosion côtière ?
L'éligibilité dépend de l'analyse précise du dossier et de l'exposition réelle du bien concerné, ce point méritant d'être étudié au cas par cas plutôt que présumé, compte tenu de l'impact potentiel de ce risque sur la valeur du bien apporté en garantie.