 Contenu juridique relu par Maître Olivier Descamps, avocat au barreau de Paris, le 11 octobre 2026. Cette relecture porte sur les informations juridiques de la page ; elle ne constitue ni une garantie des opérations présentées, ni un conseil personnalisé.
À combien se montent les droits de succession ? En ligne directe, après un abattement de 100 000 euros par enfant, les droits suivent un barème progressif de 5% à 45%. Entre frères et sœurs, le taux est de 35% puis 45% après un abattement de 15 932 euros. Entre parents jusqu'au quatrième degré inclus (neveux, nièces, cousins germains), il atteint 55 % ; au-delà du quatrième degré et sans lien de parenté, 60 %. Le conjoint marié est totalement exonéré, de même que le partenaire de PACS, qui n'hérite toutefois que s'il est désigné par testament. Les frères et sœurs peuvent aussi être exonérés sous conditions strictes (célibat, veuvage ou divorce, âge de plus de 50 ans ou infirmité, domicile commun avec le défunt pendant les 5 ans précédant le décès). Perdre un proche est une épreuve, à laquelle s'ajoute une réalité fiscale : le paiement des droits de succession, parmi les plus élevés d'Europe. La déclaration et le paiement doivent en principe intervenir dans les six mois du décès lorsqu'il a eu lieu en France métropolitaine, et dans les douze mois dans les autres cas ; un paiement fractionné ou différé peut être demandé, et à défaut des intérêts de retard s'appliquent. Or le patrimoine transmis est souvent majoritairement immobilier, laissant peu de liquidités disponibles. D'où l'importance de comprendre précisément comment se calculent ces droits, et, si nécessaire, comment les financer sans vendre dans l'urgence.
À combien se montent les droits de succession ?
Le montant dépend de trois facteurs : la valeur nette des biens transmis, après déduction des dettes du défunt, le lien de parenté entre le défunt et l'héritier, et les abattements et exonérations applicables. Le calcul s'effectue en deux étapes. On détermine d'abord l'actif net successoral, égal à la valeur des biens transmis diminuée des dettes du défunt, réparti entre les héritiers selon les règles civiles de dévolution. On applique ensuite l'abattement propre à chaque lien de parenté, puis le barème progressif sur le solde. Sur le plan légal, les abattements sont fixés par l'article 779 du CGI, le barème par l'article 777, et l'exonération du conjoint et du partenaire de PACS par l'article 796-0 bis. Ces abattements ne sont plus indexés sur l'inflation depuis 2012. À lire également : héritier non-résident.

Comment calculer les droits de succession : exemples
Pour un enfant unique héritant d'un bien de 500 000 euros, l'abattement de 100 000 euros ramène la base taxable à 400 000 euros, et les droits dus s'élèvent à 78 194 euros, selon la formule en ligne directe de 400 000 × 20% − 1 806. L'héritier doit réunir cette somme dans les six mois ; grâce à un crédit hypothécaire pour héritiers, il peut mobiliser une partie de la valeur du bien, régler les droits et conserver le logement. Pour un conjoint survivant, quel que soit le montant, les droits sont nuls, du fait de l'exonération totale de l'article 796-0 bis du CGI. Pour un frère ou une sœur héritant d'une maison de 500 000 euros, l'abattement de 15 932 euros laisse une base de 484 068 euros, et les droits atteignent environ 215 000 euros, soit plus de 40% de la valeur du bien à trouver en trésorerie immédiate. Pour un neveu ou une nièce recevant 200 000 euros, le calcul des droits de succession est simple : l'abattement de 7 967 euros laisse 192 033 euros taxés à 55 %, soit environ 105 600 euros. Ces exemples montrent le décalage fréquent entre la valeur d'un bien transmis et la trésorerie immédiate de l'héritier, surtout entre collatéraux ou tiers, où le taux grimpe vite. À lire également : plus-value sur un terrain reçu en héritage.
Quel est le barème des droits de succession en 2026 ?
En ligne directe, une fois l'abattement de 100 000 euros déduit, le barème progressif s'applique tranche par tranche :
- 5% jusqu'à 8 072 euros
- 10% de 8 072 à 12 109 euros
- 15% de 12 109 à 15 932 euros
- 20% de 15 932 à 552 324 euros
- 30% de 552 324 à 902 838 euros
- 40% de 902 838 à 1 805 677 euros
- 45% au-delà de 1 805 677 euros
Le barème et l'abattement varient selon le lien de parenté. Le détail par situation figure sur notre page dédiée aux droits de succession entre parents et enfants.
Quels frais de notaire pour une succession ?
Les frais de notaire d'une succession ne se confondent pas avec les droits de succession. Les droits sont un impôt versé à l'État et calculé selon le barème ci-dessus ; les frais de notaire rémunèrent les actes nécessaires au règlement de la succession.
- L'acte de notoriété, qui établit la liste des héritiers.
- La déclaration de succession, obligatoire dès lors que l'actif dépasse les seuils légaux.
- L'attestation de propriété immobilière, indispensable lorsqu'un bien immobilier est transmis, et sa publication au service de la publicité foncière.
Ces émoluments sont réglementés et en partie proportionnels à la valeur des biens. Ils s'ajoutent aux droits de succession : pour une maison, l'héritier doit donc prévoir les deux enveloppes dans le même calendrier.
Frais de succession sur une maison : blocages et solutions
Lorsqu'un bien est transmis, un héritier peut avoir besoin de financer le rachat de parts d'une maison en succession, dont les frais de notaire pour un rachat de part en indivision sont à anticiper. Une vente en nue-propriété peut également dégager des liquidités. En cas de blocage, plusieurs situations méritent attention, de la succession bloquée au refus d'un héritier de vendre, jusqu'à la question de sortir d'une indivision sans vendre.
Le délai de six mois : le vrai problème
La difficulté n'est pas tant le montant que le délai. Six mois, c'est court quand le patrimoine est immobilier et peu liquide. L'héritier doit alors soit vendre vite, souvent sous la valeur réelle, soit mobiliser des fonds autrement. L'erreur à éviter est de croire qu'il est trop tard : même en situation tendue, des solutions existent si elles sont étudiées rapidement.
Comment financer ses droits de succession ?
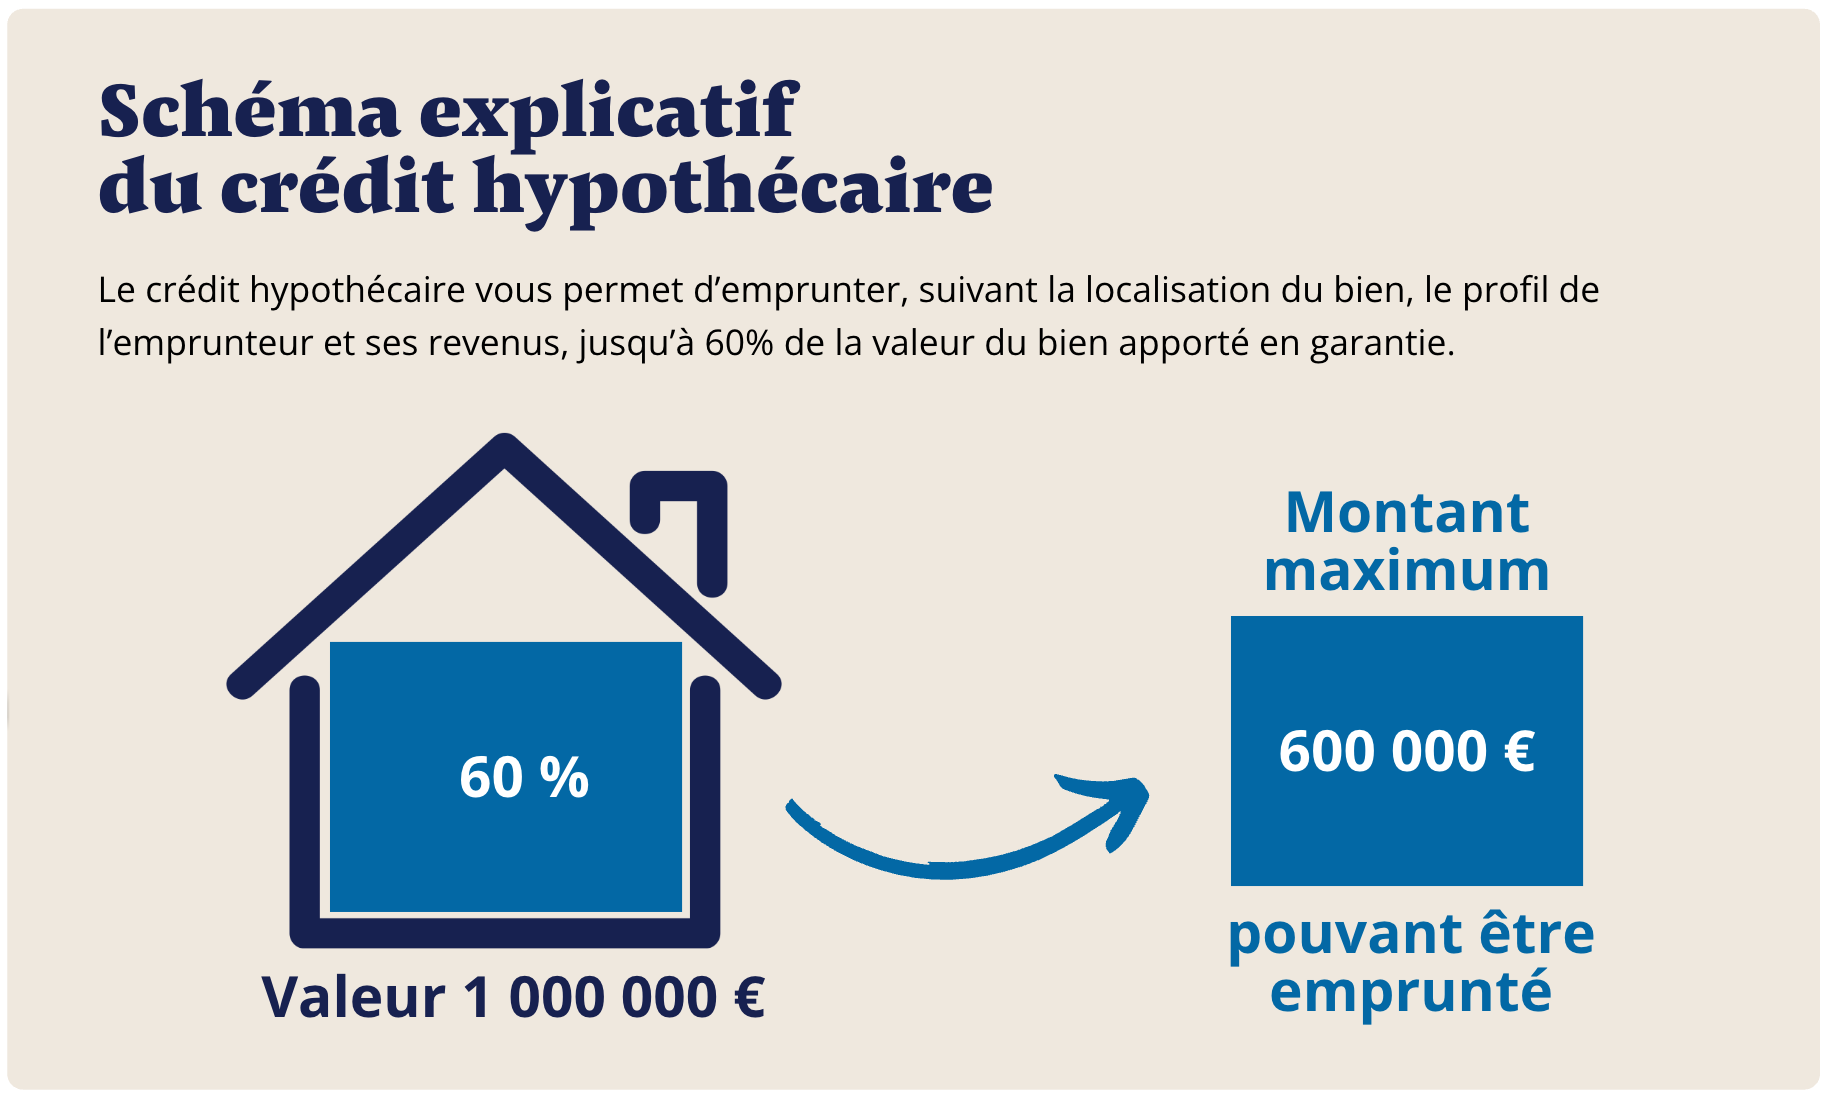
Quand la succession manque de liquidités, plusieurs solutions évitent la vente précipitée. Le crédit hypothécaire repose sur la mise en hypothèque du bien hérité et permet de mobiliser jusqu'à 70% de sa valeur pour régler les droits, sans assurance emprunteur, jusqu'à 95 ans en fin de prêt. Il repose sur deux critères : la valeur du bien, qui doit atteindre au minimum 300 000 euros, et les revenus, qui doivent être au moins égaux à trois fois la mensualité du prêt. Le taux est de l'ordre de 5,75% en amortissable, pour des frais globaux d'environ 8,5 à 9,5 % du montant emprunté, dont le détail figure ici. Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque. L'accord de principe intervient en une semaine environ, et le déblocage des fonds en 30 à 45 jours. Prenons l'exemple d'un bien de 500 000 euros dont l'héritier doit régler 78 194 euros de droits : il mobilise 100 000 euros, ce qui couvre les droits et laisse une marge pour d'éventuels travaux ou un rééquilibrage de l'indivision, pour une mensualité de l'ordre de 629 euros supposant des revenus d'au moins 1 887 euros par mois. Le remboursement est étalé, ce qui inscrit l'opération dans une stratégie patrimoniale de long terme plutôt que dans l'urgence. Si le crédit hypothécaire n'est pas adapté, deux alternatives existent : la vente à réméré, vente du bien avec faculté de rachat, et la vente avec complément de prix, vente définitive dans laquelle l'investisseur verse de 42 % à 60 % de la valeur du bien à la signature, le vendeur percevant ensuite, lors de la revente, l'intégralité du prix obtenu au-delà. À lire également : comment réduire les droits de succession après 70 ans.
Exemple représentatif d'un crédit hypothécaire de trésorerie consenti à un particulier, assorti d'une hypothèque et présenté par PraxiFinance, courtier ORIAS n° 13005512 : 100 000 € empruntés sur 12 ans au taux débiteur fixe de 5,75 %, 144 mensualités de 955,48 €, TAEG fixe de 7,91 %, montant total dû de 137 589,12 €, frais inclus et financés par le prêt, sans assurance emprunteur obligatoire. L'emprunteur dispose d'un délai de réflexion de 10 jours à compter de la réception de l'offre de prêt. Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier avant l'obtention d'un ou plusieurs prêts d'argent. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
FAQ : Droits de succession
Quel est le délai pour payer les droits de succession ?
Six mois à compter du décès lorsqu'il survient en France métropolitaine, douze mois dans les autres cas, sauf paiement fractionné ou différé accordé. Au-delà, des intérêts de retard s'appliquent, et une majoration peut s'y ajouter en cas de retard prolongé, ce qui rend le calendrier aussi contraignant que le montant lui-même.
Quels sont les barèmes en 2026 ?
De 5% à 45% en ligne directe, 35 à 45% entre frères et sœurs, 55 % entre parents jusqu'au quatrième degré inclus, 60 % au-delà du quatrième degré et sans lien de parenté. Ces taux sont ceux de l'article 777 du CGI ; un abattement de 159 325 euros s'ajoute pour un héritier en situation de handicap.
Qui est exonéré des droits de succession ?
Le conjoint marié et le partenaire de PACS légataire sont totalement exonérés, quel que soit le montant transmis, en application de l'article 796-0 bis du CGI. Les frères et sœurs peuvent l'être sous les conditions strictes de l'article 796-0 ter. Le concubin en union libre, en revanche, est taxé à 60%.
Que faire si je n'ai pas les fonds pour payer dans les six mois ?
Un crédit hypothécaire pour héritiers permet de mobiliser une partie de la valeur du bien hérité pour régler les droits sans le vendre.
Quels frais prévoir pour un crédit hypothécaire ?
Environ 8,5 à 9,5 % du montant emprunté (voir le détail des frais de notaire).