Les droits de succession représentent une charge importante pour de nombreux héritiers. Dans certains cas, leur règlement peut conduire à vendre le logement familial, faute de liquidités. Le prêt viager hypothécaire, encadré par le Code de la consommation, permet de dégager des fonds sans céder immédiatement le bien. Cette solution, peu connue, évite les ventes précipitées et sécurise la transmission patrimoniale.
Les enjeux des frais de succession
À chaque décès, les héritiers doivent s’acquitter de droits de succession calculés selon la valeur nette des biens transmis et leur lien de parenté avec le défunt.
Dans les grandes villes ou les zones tendues, la valeur élevée des biens immobiliers augmente mécaniquement les droits à payer. Les héritiers se retrouvent souvent contraints de vendre rapidement, au risque de céder le bien en dessous de sa valeur réelle.
Comment le prêt viager hypothécaire intervient
Un crédit garanti par le bien
Le PVH permet à l’héritier devenu propriétaire d’obtenir un capital de 15 % à 50 % de la valeur du logement selon son âge et la localisation du bien. Il doit avoir au moins 60 ans et résider en France, physiquement et fiscalement. Comptez 2 à 3 mois au total ; les fonds sont versés sous 48 heures après la signature et peuvent servir à régler tout ou partie des droits de succession.
Pas de mensualités
L’héritier n’a pas à rembourser le prêt mois après mois. La dette (capital et intérêts capitalisés) est remboursée à la vente du bien ou au décès de l’emprunteur. À lire également : prêt viager hypothécaire, remboursement anticipé, est-ce possible.
Protection des héritiers
La dette ne peut pas dépasser la valeur du bien au jour du remboursement. Cette sécurité, inscrite dans les articles L315-1 et suivants, garantit que la famille ne sera jamais redevable au-delà de l’actif transmis.

Exemple chiffré
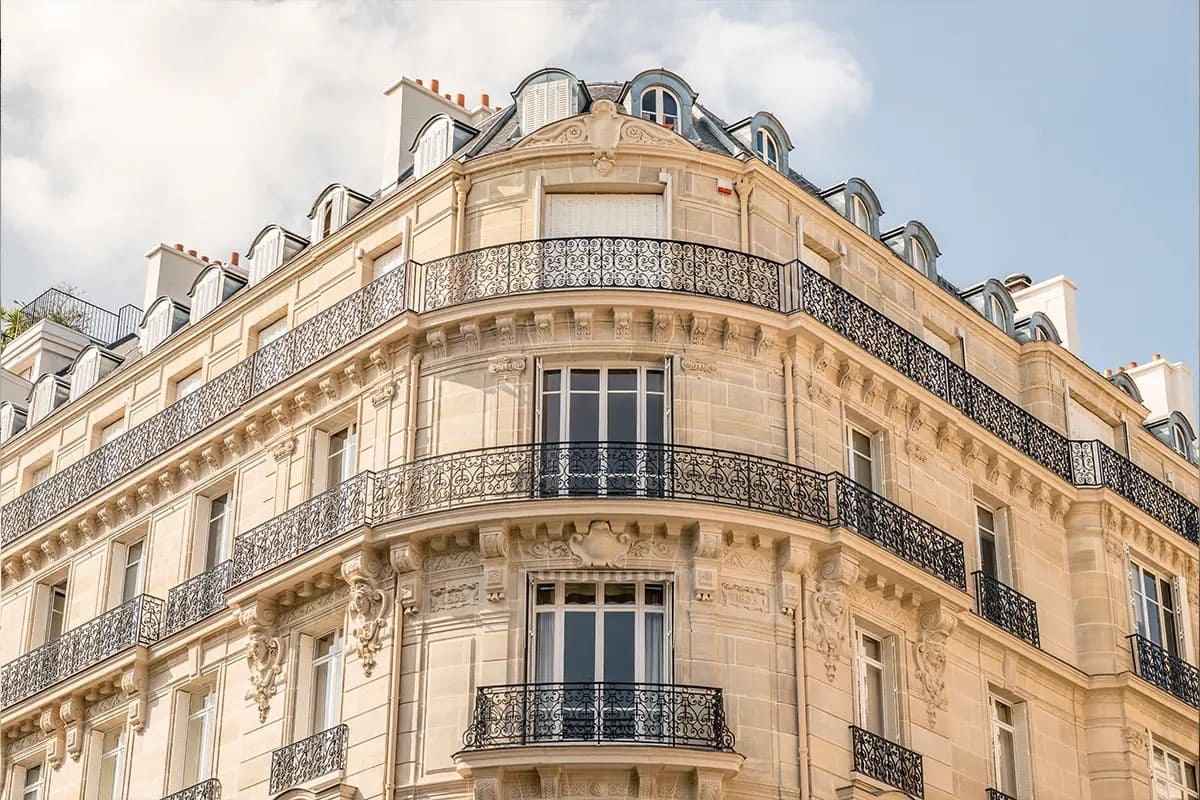
Appartement estimé à 700 000 € dans Paris, hérité par un enfant de 65 ans.
- Droits de succession à régler : 120 000 € ;
- Montant emprunté : 280 000 €, dans la fourchette de 15 % à 50 % de la valeur du bien ;
- Frais d’environ 9,5 %, honoraires PraxiFinance inclus : 26 600 € ;
- Montant net perçu : 253 400 €.
L’héritier dispose de la trésorerie pour régler les droits, et le bien reste dans la famille. À la revente ou au décès, la dette, capital et intérêts capitalisés, est remboursée sur le prix du bien, et le solde revient à ses propres héritiers.
Succession et prêt viager hypothécaire : que se passe-t-il au décès de l’emprunteur ?
Au décès de l’emprunteur, la dette (capital et intérêts capitalisés) devient exigible et figure au passif de sa succession. Ses héritiers ont alors le choix :
- rembourser la dette, avec leurs fonds ou un financement, pour conserver le logement ;
- vendre le bien, rembourser le prêteur sur le prix et se partager le solde ;
- laisser le prêteur se rembourser sur le bien, sans jamais devoir plus que sa valeur.
La dette étant plafonnée à la valeur du logement, la succession ne peut pas devenir débitrice au-delà. Il est utile d’informer ses héritiers du prêt dès sa mise en place, pour qu’ils anticipent ce choix.
Cas pratique
Paul et Sophie, frère et sœur âgés de plus de 60 ans, héritent de la maison familiale à Lyon, estimée 600 000 €. Chacun reçoit 300 000 € et bénéficie d’un abattement de 15 932 € ; au barème entre frères et sœurs (35 % jusqu’à 24 430 €, 45 % au-delà), les droits atteignent environ 125 400 € chacun, soit près de 250 800 € au total. Plutôt que de vendre en urgence, ils mettent en place un prêt viager hypothécaire de 250 000 €, soit 226 250 € nets après frais, qui couvre l’essentiel des droits. La maison reste dans la famille et pourra être transmise sereinement plus tard. À lire également : prêt viager hypothécaire, un prêt sans condition de revenus.
Avantages par rapport à une vente forcée
- Préserver la propriété du logement familial ;
- Éviter une décote liée à une vente précipitée ;
- Disposer d’un délai pour organiser la transmission et la répartition entre héritiers ;
- Maintenir la valeur patrimoniale dans le cercle familial.
À comparer avec une vente à réméré, qui peut être adaptée en cas d’urgence extrême, mais implique la vente du bien, avec faculté de le racheter dans un délai de 5 ans au plus.
Et si un crédit hypothécaire suffisait ?
Les héritiers qui disposent de revenus réguliers peuvent aussi envisager un crédit hypothécaire amortissable : il permet de mobiliser jusqu’à 70 % de la valeur du bien sans le vendre, avec un remboursement par mensualités étalé sur 25 ans au plus. PraxiFinance compare les deux solutions lors de l’étude du dossier. À lire également : prêt viager hypothécaire, aider ses enfants sans vendre son bien.
Points de vigilance
- Les frais d’environ 9,5 % réduisent le montant net disponible : voir frais de notaire et coûts annexes d’un prêt viager hypothécaire.
- Les intérêts capitalisés augmentent avec le temps : une stratégie de sortie doit être prévue.
- Tous les biens et tous les emprunteurs ne sont pas éligibles : conditions détaillées dans conditions d’éligibilité au prêt viager hypothécaire.
Risques et vigilance
Le prêt viager hypothécaire est une solution puissante pour éviter une vente précipitée, mais il doit être anticipé. Les risques principaux :
- Mauvaise estimation des frais ;
- Absence de plan de sortie à long terme ;
- Décalage entre le montant mobilisé et les droits réellement dus.
Ces risques sont détaillés dans risques d’un prêt viager hypothécaire.
Le saviez-vous ?
La monétisation immobilière transforme un patrimoine en un outil de financement agile, capable de répondre à des besoins immédiats comme à des stratégies de long terme.
FAQ : Financer des droits de succession avec un prêt viager hypothécaire
Peut-on utiliser le PVH pour payer les droits de succession ?
Oui, si l’héritier devenu propriétaire a au moins 60 ans et réside en France, physiquement et fiscalement. Les fonds peuvent servir à régler les droits dus aux services fiscaux.
Le bien doit-il être vendu pour rembourser le prêt ?
Non. La dette est soldée à la vente du bien ou au décès de l’emprunteur ; ses héritiers peuvent alors la rembourser pour conserver le logement.
La dette peut-elle dépasser la valeur du bien ?
Non. La loi prévoit un plafonnement : la dette ne peut excéder la valeur du logement au moment du remboursement.
Quels biens sont éligibles ?
Les biens résidentiels en pleine propriété, d’une valeur d’au moins 300 000 €, généralement situés dans les grandes agglomérations, stations balnéaires ou zones liquides du marché immobilier.
Quels sont les frais à prévoir ?
Notaire, expertise, dossier, intermédiation, inscription hypothécaire : environ 9,5 % du montant emprunté, honoraires PraxiFinance inclus.