En 2026, très peu de banques proposent un prêt hypothécaire en France : le marché se concentre sur quelques établissements spécialisés, dont le CFCAL et My Money Bank. Les grandes banques de détail, elles, ne le distribuent pas au grand public. Cette page présente les établissements qui le proposent, précise les conditions et explique comment y accéder.
Quelles banques proposent un prêt hypothécaire en France en 2026 ?
Contrairement à une idée reçue, le prêt hypothécaire n'est pas introuvable : il est concentré sur une poignée d'établissements spécialisés. Il est proposé notamment par le CFCAL et My Money Bank. Son approche est patrimoniale : la valeur nette du bien compte autant que les revenus, ce qui ouvre la porte à des profils souvent refusés en France, comme les propriétaires souhaitant obtenir un crédit hypothécaire après un refus bancaire.
Un marché qui s'est raréfié
Le marché s'est raréfié au fil des années, et certains établissements encore cités ne distribuent plus de prêt hypothécaire. C'est précisément cette raréfaction qui rend aujourd'hui l'accompagnement par un spécialiste indispensable. À lire également : prêt hypothécaire rapide.
Pourquoi les grandes banques de détail refusent-elles le prêt hypothécaire ?
Les grands groupes bancaires français ne proposent pas de prêt hypothécaire au grand public, sauf à titre exceptionnel. La raison est structurelle : ils privilégient le système de cautionnement, via un organisme de caution, qui leur permet de déléguer le recouvrement plutôt que de gérer une hypothèque. Le prêt hypothécaire repose sur la logique inverse, que seuls quelques établissements spécialisés maîtrisent. S'ajoutent des raisons de modèle : refus des emprunteurs jugés atypiques (SCI, professions libérales, retraités), gamme centrée sur l'assurance emprunteur et la souscription croisée, rentabilité jugée insuffisante en interne. Résultat, une large part des demandes sont rejetées même lorsque le dossier est solvable, et les professions libérales figurent parmi les profils les plus concernés. Le financement reposant sur la valeur du bien, il reste pourtant accessible sans apport et parfois même après un refus. À lire également : transfert de prêt sur un autre bien.
Important
En 2026, très peu de banques accordent des crédits hypothécaires : seuls quelques établissements spécialisés, comme le CFCAL et My Money Bank, proposent ce type de financement. Passer par un courtier expert comme PraxiFinance est donc indispensable pour accéder à ces solutions et sécuriser votre projet.
Où faire un prêt hypothécaire : le rôle du courtier agréé
Ces banques spécialisées n'acceptent jamais de sollicitation directe d'un particulier. Le passage par un professionnel est obligatoire : un courtier en crédit hypothécaire inscrit à l'ORIAS, un dossier complet et argumenté, un bien de qualité présenté en premier rang hypothécaire. Un point que beaucoup ignorent est déterminant : les taux pratiqués par ces établissements sont globalement similaires. La différence ne se joue donc pas sur le choix de la banque, mais sur la capacité du courtier à monter le bon dossier et à négocier les conditions. C'est là que se gagne ou se perd un financement. Le crédit hypothécaire permet de financer des projets que le crédit bancaire classique couvre mal ou refuse souvent, sans assurance emprunteur obligatoire, sans questionnaire de santé, jusqu'à 95 ans en fin de prêt et sans changer de banque ni domicilier ses revenus, l'analyse reposant sur la valeur du patrimoine plutôt que sur le profil bancaire. Chez PraxiFinance, nous assurons l'analyse d'éligibilité, la sélection de la banque partenaire la plus adaptée, la négociation des taux et durées et la coordination des démarches notariales, un accompagnement détaillé sur notre page pilier dédiée au crédit hypothécaire.

Parole d'expert
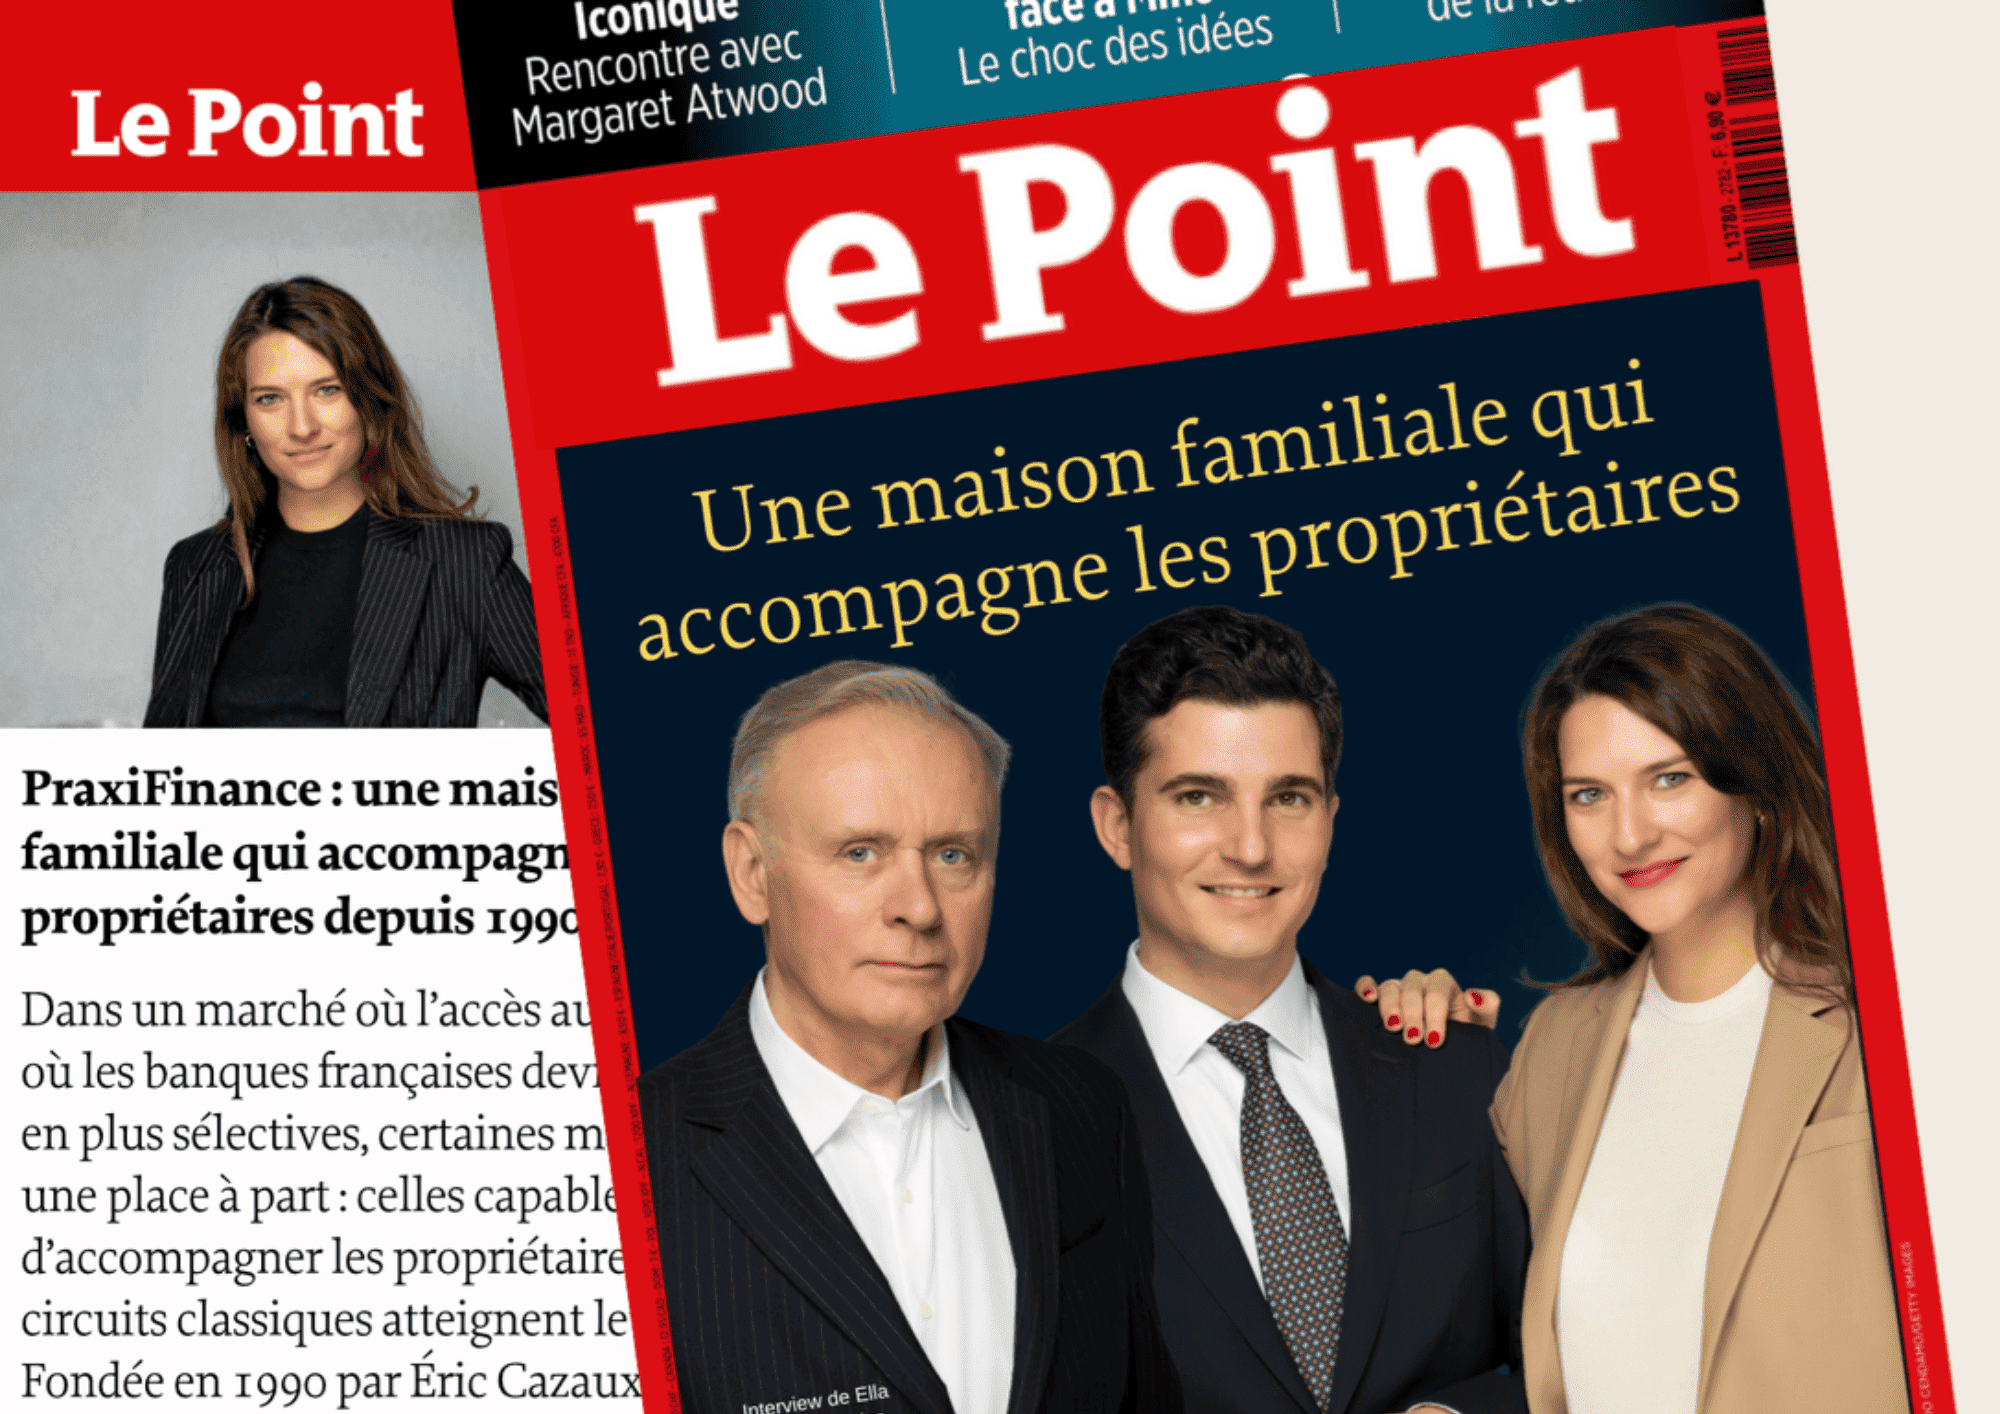
Le crédit hypothécaire reste l’un des outils les plus puissants pour transformer un bien immobilier en liquidités. Notre rôle chez PraxiFinance est d’ouvrir aux propriétaires les portes de banques spécialisées qui leur sont inaccessibles en direct, et de négocier pour eux les meilleures conditions. Ella Intini, Directrice commerciale associée de PraxiFinance
Et si un crédit hypothécaire suffisait ?
Si vous pouvez encore emprunter, un crédit hypothécaire permet de mobiliser jusqu'à 70 % de la valeur de votre bien sans le vendre, avec un remboursement étalé sur 25 ans au plus. C'est la première solution que PraxiFinance étudie.
À quelles conditions ces banques accordent-elles un prêt hypothécaire ?
Les critères sont patrimoniaux avant d'être bancaires. Le bien, d'habitation ou professionnel, doit présenter une valeur d'au moins 300 000 euros, et l'hypothèque est prise en premier rang, ou en second rang si un crédit est déjà en cours sur le bien. Le montant mobilisable atteint jusqu'à 70 % de la valeur expertisée, ce plafond restant un maximum et non un montant automatique. Des revenus réguliers restent exigés, au moins égaux à trois fois la mensualité, mais leur nature compte moins qu'en banque classique, puisque revenus fonciers, pensions et revenus d'indépendants sont pris en compte. Pour le détail des frais liés à la garantie, consultez notre page sur les frais de notaire d'un crédit hypothécaire, et pour la durée, notre guide de la durée maximale d'un crédit hypothécaire.
Quelle banque pratique le prêt viager hypothécaire ?
Le prêt viager hypothécaire est un produit distinct du crédit hypothécaire, et son offre est encore plus rare : seul un nombre restreint d’établissements le commercialise. PraxiFinance travaille avec une banque partenaire pour ce financement réservé aux propriétaires de 60 ans et plus.
- Bien d’au moins 300 000 €, montant de 15 % à 50 % de sa valeur selon l’âge et la localisation, à partir de 100 000 €.
- Capital versé en une fois, aucune mensualité ni condition de revenus, intérêts capitalisés à taux fixe, communiqué dans l’offre après étude.
- Frais d’environ 9,5 %, dette plafonnée à la valeur du bien.
Les conditions et un exemple chiffré sont détaillés sur notre page prêt viager hypothécaire : quelles banques le proposent.
À retenir
Le crédit hypothécaire n’est jamais proposé en agence. Seuls quelques établissements spécialisés l’accordent, et uniquement par l’intermédiaire d’un professionnel habilité. Spécialiste du crédit hypothécaire depuis 1990, PraxiFinance met son réseau de partenaires à votre service : 98 % des dossiers présentés aux banques obtiennent un accord.
Questions fréquentes : quelle banque pour un prêt hypothécaire ?
Quelle banque française propose un prêt hypothécaire ?
Le crédit hypothécaire est proposé notamment par le CFCAL et My Money Bank, des établissements spécialisés. Les grandes banques de détail ne le proposent pas au grand public.
Puis-je contacter directement une banque pour un crédit hypothécaire ?
Non. Ces établissements n'acceptent pas les demandes directes de particuliers. Le dossier doit obligatoirement passer par un intermédiaire agréé, capable de présenter une analyse conforme à leurs critères et de sélectionner la banque partenaire la plus adaptée à votre profil et à votre bien.
Mon conseiller bancaire peut-il m'aider à obtenir un crédit hypothécaire ?
Dans la grande majorité des cas, non. Les conseillers en agence n'ont pas accès à ces produits spécialisés et se limitent aux crédits classiques adossés au cautionnement. Pour un financement garanti par hypothèque, il faut s'adresser à un courtier spécialisé qui travaille avec les banques concernées.
Les taux varient-ils beaucoup d'une banque hypothécaire à l'autre ?
Non, les taux pratiqués par ces établissements sont globalement similaires. La vraie différence se joue sur la qualité du dossier et la négociation menée par le courtier, pas sur le choix de la banque, ce qui rend l'intermédiaire déterminant dans l'obtention du financement.
Combien de temps dure un prêt hypothécaire ?
La forme amortissable peut atteindre 25 ans. La durée retenue dépend de la valeur du bien, du montant emprunté et de vos revenus. Une formule in fine, plus courte, existe aussi jusqu'à 15 ans pour des profils patrimoniaux disposant d'une source de remboursement du capital. À lire également : prêt senior avec hypothèque.
Quels projets peut-on financer avec un prêt hypothécaire ?
Les fonds sont d'usage libre : droits de succession, rachat de soulte lors d'un divorce, dette fiscale, investissement locatif, apport pour une nouvelle acquisition ou soutien à une activité professionnelle. Vous conservez la propriété du bien pendant toute la durée du financement.