Passé la cinquantaine, beaucoup de propriétaires réfléchissent à diversifier leur patrimoine et à préparer leur retraite. Parmi les solutions les plus attractives, l’achat d’un bien immobilier en Espagne, en Italie, au Portugal ou encore en Suisse séduit de plus en plus d’investisseurs. Climat plus doux, coût de la vie inférieur à celui de la France, fiscalité parfois avantageuse : autant de raisons de franchir le pas. Mais une question demeure : comment financer un tel projet sans vendre ses biens en France ? La réponse se trouve dans le crédit hypothécaire, un mécanisme patrimonial permettant de mobiliser jusqu’à 70 % de la valeur d’un bien existant (jusqu’à 50 % lorsque les fonds financent un achat immobilier), jusqu’à 95 ans en fin de prêt, sans exigence d’assurance emprunteur.
Pourquoi investir à l’étranger après 50 ans ?
Acheter un bien à l’étranger n’est pas seulement un choix de vie : c’est aussi une stratégie patrimoniale.
- Préparer sa retraite : disposer d’une résidence secondaire pour y passer plusieurs mois par an, ou s’y installer définitivement.
- Diversifier ses actifs : répartir son patrimoine entre plusieurs pays réduit le risque lié aux crises immobilières locales.
- Transmettre à ses héritiers : un bien situé en Espagne ou en Italie peut constituer un atout pour la génération suivante.
- Optimiser la fiscalité : certains pays appliquent des régimes favorables aux retraités expatriés.
Or, les banques françaises refusent quasi systématiquement de financer des acquisitions hors de France. Le crédit hypothécaire devient alors la seule solution réaliste.

Et si un crédit hypothécaire suffisait ?
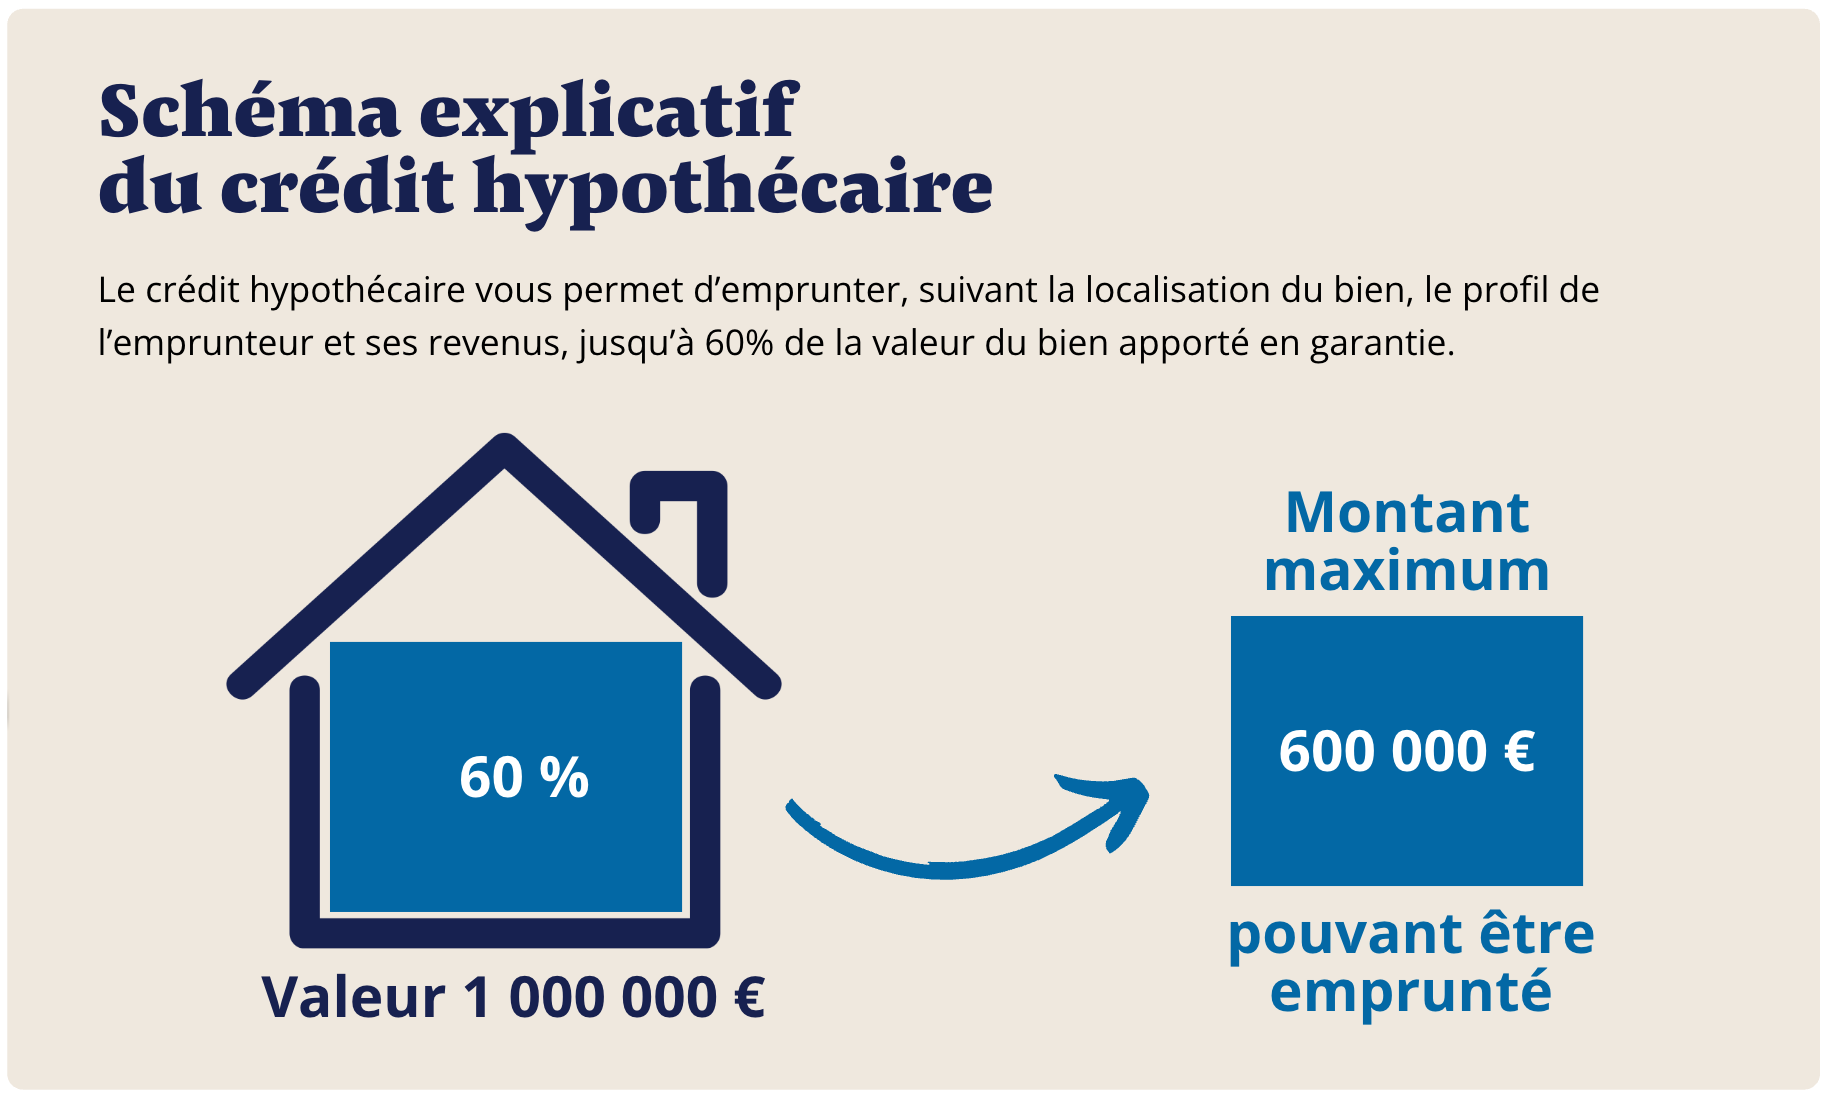
Si vous pouvez encore emprunter, un crédit hypothécaire permet de mobiliser jusqu'à 70 % de la valeur de votre bien sans le vendre, avec un remboursement étalé sur 25 ans au plus. C'est la première solution que PraxiFinance étudie.
Amortissable ou in fine : quelle formule choisir ?
Deux grands types de crédits hypothécaires existent :
- Le crédit hypothécaire amortissable : chaque mois, l’emprunteur rembourse une partie du capital et les intérêts. À la fin, le prêt est totalement soldé. Exemple : pour un achat immobilier, sur 25 ans à 4,80 %, un prêt de 300 000 € représente une mensualité d’environ 1 719 € (4,10 % sur 15 à 19 ans). Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque.
- Le crédit hypothécaire in fine : pendant la durée du prêt (15 ans maximum), seules les mensualités d’intérêts sont payées. Le capital est remboursé en une fois à l’échéance. Exemple : sur un prêt de 300 000 €, les mensualités se limitent aux intérêts (environ 1 075 €/mois au taux de 4,30 % in fine pour un achat), le capital étant remboursé à la vente d’un bien. Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque.
Exemple représentatif d'un crédit hypothécaire de trésorerie consenti à un particulier, assorti d'une hypothèque et présenté par PraxiFinance, courtier ORIAS n° 13005512 : 100 000 € empruntés sur 12 ans au taux débiteur fixe de 5,75 %, 144 mensualités de 955,48 €, TAEG fixe de 7,91 %, montant total dû de 137 589,12 €, frais inclus et financés par le prêt, sans assurance emprunteur obligatoire. L'emprunteur dispose d'un délai de réflexion de 10 jours à compter de la réception de l'offre de prêt. Aucun versement, de quelque nature que ce soit, ne peut être exigé d'un particulier avant l'obtention d'un ou plusieurs prêts d'argent. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Quelles conditions pour faire un crédit à l’étranger avec un bien en France ?
L’éligibilité dépend de critères clairs :
- Bien immobilier situé en France, valeur ≥ 300 000 €.
- Montant minimum emprunté : 100 000 €.
- Revenus (salaires, pensions, revenus locatifs) couvrant au moins trois fois la mensualité ; emprunteur domicilié en France, physiquement et fiscalement.
- Acceptation d’une inscription hypothécaire devant notaire.
Le montage suit un processus de crédit hypothécaire précis : analyse du dossier, expertise du bien, accord bancaire, acte notarié, déblocage des fonds.

Tableau frais crédit hypothécaire pour investir à l'étranger
Exemple complet : financer un projet en Espagne
Monsieur et Madame L. possèdent un appartement parisien estimé à 500 000 €. Ils souhaitent acheter une maison secondaire en Andalousie pour leur retraite.
- Montant mobilisable : 250 000 € (50 % de la valeur du bien possédé, plafond applicable à un achat immobilier).
- Frais globaux : environ 8,5 %, soit environ 21 250 €, financés par le prêt.
- Taux : 4,80 % sur 25 ans (taux achat immobilier, 20 ans et plus). Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque.
- Mensualité : environ 1 432 € en amortissable.
Résultat : ils conservent leur bien parisien tout en finançant leur projet espagnol.
Les avantages du crédit hypothécaire pour investir à l’étranger
- Conserver son patrimoine français : pas besoin de vendre pour acheter.
- Liberté d’usage des fonds : acquisition, travaux, fiscalité, trésorerie.
- Souplesse intergénérationnelle : utile pour préparer la succession.
- Jusqu’à 95 ans en fin de prêt : accessible aux seniors et retraités.
- Montages variés : amortissable ou in fine.
Conclusion
L’investissement immobilier à l’étranger devient possible grâce au crédit hypothécaire. Ce mécanisme patrimonial offre la possibilité de mobiliser jusqu’à 70 % de la valeur d’un bien existant (50 % pour financer un achat), à taux fixe, par exemple 4,80 % sur 25 ans pour un achat, sans assurance obligatoire et jusqu’à 95 ans en fin de prêt. Taux fixe hors assurance, selon profil, sous réserve d'acceptation du dossier par la banque.
PraxiFinance accompagne ses clients dans chaque étape : analyse patrimoniale, expertise du bien, recherche de la meilleure banque partenaire, suivi notarial et sécurisation du financement.
FAQ : Investir à l’étranger avec un crédit hypothécaire
Peut-on financer une maison de retraite à l’étranger ?
Oui, le crédit hypothécaire peut servir à financer tout projet immobilier, personnel ou professionnel, y compris une résidence principale ou secondaire hors de France.
Quelle est la durée maximale ?
Jusqu’à 25 ans en amortissable et 15 ans en in fine, selon la structure du dossier et la politique de la banque.
Quels sont les frais à prévoir ?
Les frais globaux représentent 8,5 à 9,5 % du montant emprunté, incluant banque, notaire, expertise et intermédiaire. Plus d’informations sur le coût du crédit hypothécaire.
Le crédit hypothécaire est-il accessible aux retraités ?
Oui, jusqu’à 95 ans en fin de prêt. Les pensions sont prises en compte dans les revenus, qui doivent atteindre au moins trois fois la mensualité.
Peut-on utiliser un crédit hypothécaire pour un achat locatif à l’étranger ?
Oui, les fonds peuvent être utilisés librement pour investir, rénover ou générer des revenus locatifs à l’étranger.
Financer un achat immobilier à l’étranger avec un crédit hypothécaire
Investir dans l’immobilier à l’étranger peut se faire grâce à un prêt immobilier ou un crédit hypothécaire adossé à une résidence principale ou à d’autres biens immobiliers déjà détenus en France. Le prêteur ou l’organisme prêteur étudie la demande de prêt en fonction du patrimoine immobilier, du capital restant dû et des revenus des emprunteurs, qui doivent couvrir au moins trois fois la mensualité. Un courtier peut accompagner l’opération pour optimiser l’offre de prêt et négocier les frais de dossier, le taux fixe ou les conditions de remboursement anticipé. Selon les projets, il est possible d’utiliser ce financement pour un achat immobilier à usage locatif, une revente ou un bien hypothéqué servant de garantie hypothécaire. Le montant du prêt, les échéances et le coût total intègrent les frais de notaire, l’assurance de prêt si vous choisissez d’en souscrire une (elle n’est pas obligatoire) et les éventuelles clauses prévues au contrat de prêt. Dans certains cas, un crédit à la consommation ou un prêt personnel peut compléter l’emprunt principal, mais il doit rester compatible avec la capacité de remboursement globale. L’anticipation est essentielle pour éviter tout litige avec un créancier et sécuriser l’opération foncière à l’international.
Pour aller plus loin, découvrez comment le crédit hypothécaire peut devenir un levier souple et sécurisé pour financer votre résidence secondaire ou un investissement international.