Le crédit hypothécaire professionnel est un prêt à taux fixe, garanti par une hypothèque sur un bien immobilier, qui finance un besoin d'entreprise : trésorerie, apport en compte courant d'associé, rachat de parts, dette fiscale ou sociale, investissement. Chez PraxiFinance, il permet d'emprunter jusqu'à 70 % de la valeur du bien, à partir de 100 000 €, au taux fixe de 5,95 % en amortissable.
Qu'est-ce qu'un crédit hypothécaire professionnel ?
Un crédit hypothécaire professionnel est un financement accordé à un dirigeant, un indépendant, une profession libérale ou une société, dont le remboursement est garanti par un bien immobilier. La banque ne prête pas sur les seuls bilans de l'entreprise : elle s'appuie d'abord sur la valeur du bien apporté en garantie et sur la capacité de remboursement de l'emprunteur.
Le propriétaire conserve son bien et continue de l'occuper ou de le louer pendant toute la durée du prêt. Il ne cède aucune part de sa société et ne fait entrer aucun associé. Le fonctionnement général de ce prêt est détaillé dans notre guide du crédit hypothécaire.
Crédit hypothécaire professionnel : les conditions en 2026
- Montant : jusqu'à 70 % de la valeur du bien, à partir de 100 000 € de besoin, et jusqu'à 20 M€.
- Bien apporté en garantie : valeur d'au moins 300 000 €, situé en France.
- Taux fixe d'un projet professionnel : 5,95 % en amortissable, 6,10 % en in fine.
- Garantie majoritairement professionnelle : 6,95 % en amortissable, 7,10 % en in fine.
- Financement immobilier de marchand de biens : 9,95 %.
- Durée : jusqu'à 25 ans en amortissable, 15 ans au plus en in fine.
- Assurance : aucune assurance emprunteur ni questionnaire de santé.
- Délais : accord de principe en une semaine environ, fonds versés 30 à 45 jours après acceptation du dossier par la banque.
Taux fixes hors assurance, selon profil, en vigueur en octobre 2026, sous réserve d'acceptation du dossier par la banque. Destiné à une activité professionnelle, ce crédit relève du crédit professionnel et non des règles du crédit immobilier aux particuliers du Code de la consommation. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Que peut financer un crédit hypothécaire d'entreprise ?
Les fonds sont libres d'emploi dès lors que leur objet est précisé à la banque. Les usages les plus fréquents chez les dirigeants sont les suivants :
- renforcer la trésorerie ou le besoin en fonds de roulement, comme avec un prêt de trésorerie professionnel ;
- réaliser un apport en compte courant d'associé ou une augmentation de capital ;
- financer le rachat des parts d'un associé ;
- régler une dette fiscale ou une dette URSSAF avant les majorations et les saisies ;
- investir dans du matériel, des locaux ou une nouvelle activité, voir le financement professionnel immobilier ;
- reprendre une entreprise sans apport personnel.
Quel bien peut être apporté en garantie ?
La garantie porte le plus souvent sur un bien d'habitation du dirigeant : résidence principale, résidence secondaire ou bien locatif. Un bien mixte ou majoritairement professionnel peut aussi être étudié, à un taux fixe de 6,95 % en amortissable. Plusieurs biens peuvent être apportés en garantie pour augmenter le montant finançable.
Un bien détenu par une SCI soumise à l'impôt sur les sociétés peut être financé, dans la limite de 50 % de sa valeur. Une SCI à l'impôt sur le revenu n'est pas éligible. Voir financer une SCI avec un crédit hypothécaire et le financement professionnel pour holding.
Exemple chiffré : 200 000 € pour une PME
Un chef d'entreprise possède un immeuble de rapport estimé à 500 000 €. Sa société a besoin de 200 000 € pour moderniser son outil de production.
- Valeur du bien : 500 000 €
- Montant maximal finançable : 70 %, soit 350 000 €
- Crédit hypothécaire mis en place : 200 000 €
- En amortissable sur 25 ans, au taux fixe de 5,95 % : mensualité d'environ 1 263 €
- En in fine, au taux fixe de 6,10 % : environ 1 017 € d'intérêts par mois, capital remboursé à l'échéance
Le dirigeant conserve son immeuble, finance son projet et ne cède aucune part sociale. Ses revenus doivent couvrir au moins trois fois la mensualité.
Combien coûte un crédit hypothécaire professionnel ?
Les frais représentent environ 9,5 % du montant emprunté pour un prêt de 100 000 €, et environ 8,5 % pour les montants plus élevés. Ils sont financés par le prêt et réglés uniquement au déblocage des fonds.
Amortissable ou in fine : quelle formule pour un dirigeant ?
Le crédit hypothécaire amortissable rembourse le capital et les intérêts chaque mois, sur une durée pouvant atteindre 25 ans. C'est la formule la moins coûteuse en intérêts.
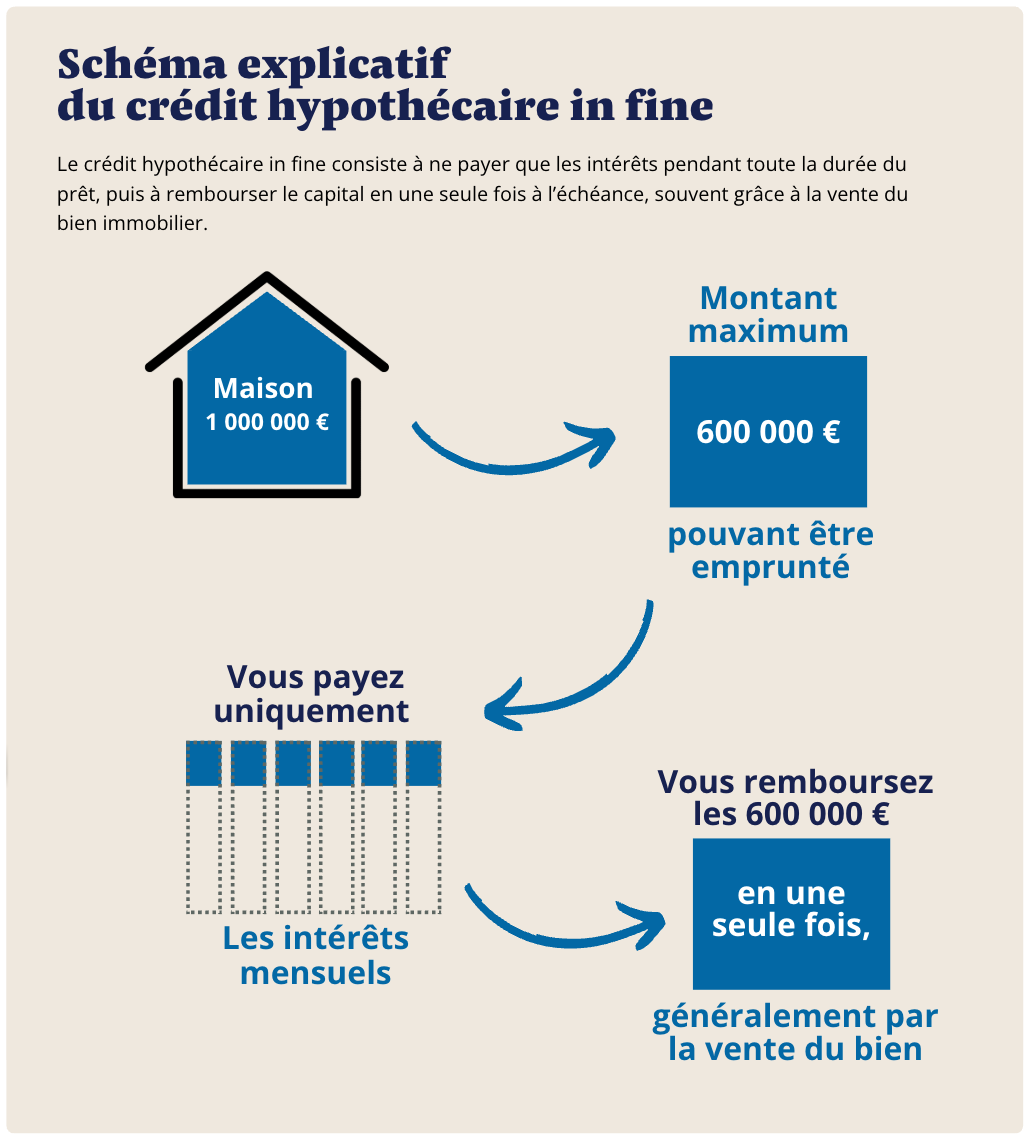
Le crédit hypothécaire in fine ne fait payer que les intérêts pendant la durée du prêt, 15 ans au plus. Le capital est remboursé en une fois à l'échéance. Il convient au dirigeant qui attend une rentrée d'argent identifiée, comme la cession de son entreprise ou la vente d'un actif.
Qui peut obtenir un crédit hypothécaire professionnel ?
Le crédit hypothécaire professionnel s'adresse aux dirigeants de TPE et de PME, aux artisans, aux commerçants, aux indépendants et aux professions libérales propriétaires d'un bien immobilier. Quatre conditions doivent être réunies :
- être propriétaire d'un bien d'au moins 300 000 € ;
- être domicilié en France, physiquement et fiscalement ;
- disposer de revenus au moins égaux à trois fois la mensualité ;
- ne pas être inscrit au FICP.
Un refus de sa banque n'empêche pas d'obtenir ce financement : voir le financement professionnel après un refus bancaire. En cas d'inscription au FICP, c'est la vente à réméré pour une entreprise en difficulté qui peut être étudiée, car elle n'est pas un crédit.
Où faire un crédit hypothécaire professionnel ?
Les banques de réseau proposent rarement ce financement. Il s'obtient auprès de banques spécialisées, dont le CFCAL et My Money Bank, par l'intermédiaire d'un courtier. PraxiFinance, courtier spécialisé en crédit hypothécaire à Paris depuis 1990, immatriculé à l'ORIAS sous le n° 13005512, présente les dossiers des dirigeants à ces établissements depuis ses bureaux de Paris et de Nice. Voir notre guide pour choisir un courtier en crédit hypothécaire.

Les risques à connaître
Le crédit hypothécaire engage le patrimoine. Lorsque le dirigeant apporte un bien personnel en garantie d'un projet professionnel, ce bien peut être saisi, après les procédures prévues, si le prêt n'est plus remboursé. La banque vérifie donc que la mensualité reste supportable sur toute la durée du crédit, et PraxiFinance ne présente que les dossiers qui remplissent cette condition.
Questions fréquentes sur le crédit hypothécaire professionnel
Quel est le taux d'un crédit hypothécaire professionnel ?
Le taux fixe d'un projet professionnel est de 5,95 % en amortissable et de 6,10 % en in fine en octobre 2026. Il passe à 6,95 % et 7,10 % si la garantie est majoritairement professionnelle.
Une entreprise peut-elle emprunter avec le bien personnel de son dirigeant ?
Oui. Le dirigeant apporte en garantie un bien dont il est propriétaire, puis met les fonds à la disposition de sa société, par exemple par un apport en compte courant d'associé.
Le crédit hypothécaire est-il accessible à une SCI ?
Oui, si la SCI est soumise à l'impôt sur les sociétés. Le financement est alors limité à 50 % de la valeur du bien. Une SCI à l'impôt sur le revenu n'est pas éligible.
Quel est le montant minimum ?
Le besoin doit être d'au moins 100 000 €, pour un bien d'une valeur d'au moins 300 000 €.
Combien de temps faut-il pour obtenir les fonds ?
Comptez une semaine environ pour l'accord de principe, puis 30 à 45 jours entre l'acceptation du dossier par la banque et le versement des fonds. Voir les étapes et délais du crédit hypothécaire.